Salarié et auto-entrepreneur : cumuler les revenus sans mettre son emploi en risque
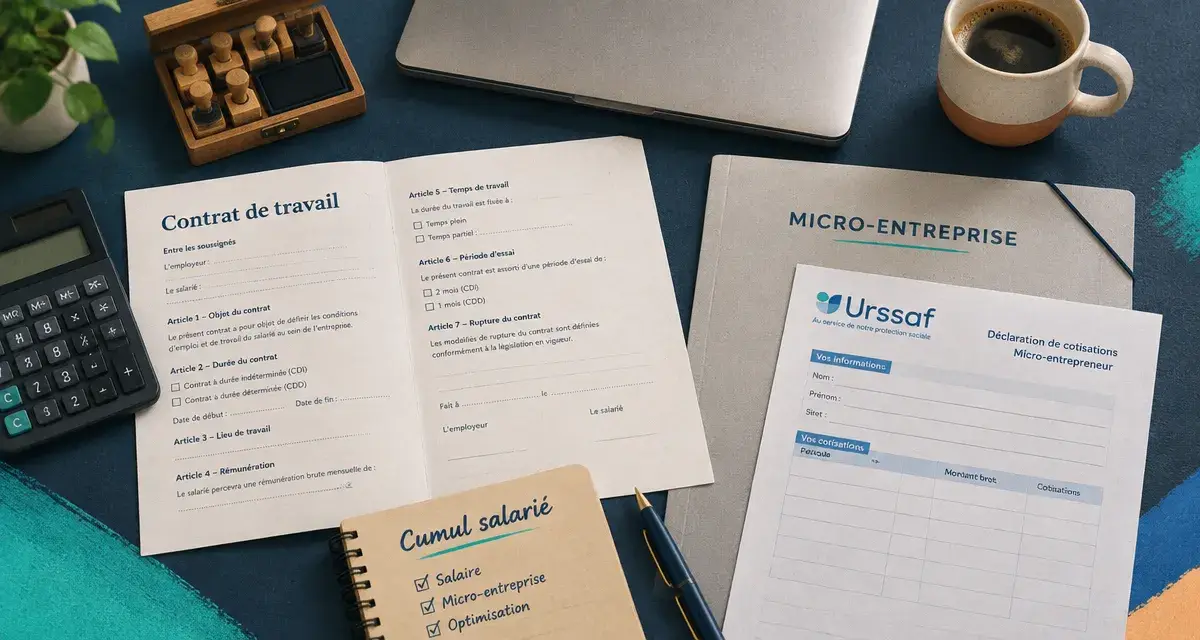
Oui, être salarié et auto-entrepreneur est possible, à condition de respecter son contrat de travail, son obligation de loyauté et les règles propres à l’activité créée. Le salaire ne vous dispense ni des cotisations sur votre chiffre d’affaires ni des déclarations fiscales. Avant de facturer, il faut donc sécuriser trois points : votre liberté d’exercer, vos démarches et le revenu réellement disponible après charges.
Vérifier son droit au cumul avant de chercher des clients
Dans le secteur privé, le cumul est en principe accessible en CDI, en CDD ou en intérim, à temps plein comme à temps partiel. La micro-entreprise est un régime simplifié de l’entreprise individuelle : elle ne remplace pas votre contrat de travail et ne modifie pas automatiquement vos horaires salariés.
Testez vos connaissances sur le cumul salarié et auto-entrepreneur
Répondez aux 7 questions, puis validez pour découvrir votre score et les corrections.
Certaines activités sont réglementées ou incompatibles avec ce régime. Vérifiez les qualifications, assurances et autorisations nécessaires avant l’immatriculation. Si vous êtes agent public, les règles sont différentes : une autorisation préalable ou un aménagement du temps de travail peut être nécessaire. Un stagiaire doit, quant à lui, examiner sa convention plutôt qu’un contrat de travail.
Clause d’exclusivité et loyauté : deux contrôles distincts
Relisez votre contrat, ses avenants et la convention collective applicable. Une clause d’exclusivité peut limiter l’exercice d’une autre activité professionnelle. Elle n’est toutefois pas automatiquement valable : elle doit notamment être justifiée et proportionnée. En cas de création ou de reprise d’entreprise, une neutralisation temporaire de cette clause peut s’appliquer, en principe pendant un an, sous réserve des conditions légales et des exceptions.
L’obligation de loyauté reste applicable, même sans clause particulière. N’utilisez ni les fichiers clients, ni le matériel, ni les informations confidentielles de votre employeur. Exercez hors de vos heures salariées et évitez toute concurrence déloyale. La clause de non-concurrence, lorsqu’elle existe, encadre généralement l’activité après la rupture du contrat : elle ne se confond pas avec l’exclusivité pendant son exécution.
Informer l’employeur : pas toujours obligatoire, parfois indispensable
Il n’existe pas d’obligation générale d’annoncer toute création de micro-entreprise à son employeur dans le secteur privé. Une information peut néanmoins être imposée par les dispositions applicables à votre situation. Si vos prestations touchent au marché de votre entreprise ou si une clause est ambiguë, faites clarifier la situation par écrit avant de démarrer. Un manquement peut entraîner une sanction, voire un licenciement selon sa gravité, ainsi qu’une demande de dommages et intérêts.
Créer une activité distincte et organiser ses premières obligations
Le cumul ne nécessite pas de créer une société. La déclaration de début d’activité s’effectue sur le guichet unique des formalités des entreprises. L’immatriculation permet notamment d’obtenir votre numéro Siren. L’Urssaf intervient ensuite pour la gestion des déclarations et des cotisations sociales de la micro-entreprise.
- Définissez précisément votre activité : vente, prestation artisanale, commerciale ou activité libérale.
- Vérifiez les conditions d’exercice : diplôme, qualification, assurance professionnelle et éventuelles autorisations.
- Effectuez la formalité de création, puis contrôlez les informations figurant sur vos justificatifs.
- Organisez la facturation et le suivi des encaissements avec des outils séparés de ceux de votre employeur.
- Programmez les échéances de déclaration de chiffre d’affaires, mensuelles ou trimestrielles selon l’option retenue.
Le chiffre d’affaires se déclare à l’Urssaf même lorsqu’il est nul. Pour les cotisations, vous déclarez les sommes encaissées, et non simplement les factures émises. Conservez vos justificatifs et tenez le livre des recettes ainsi que, lorsque l’activité l’exige, le registre des achats.
Prévoyez également un compte bancaire dédié lorsque les conditions légales le rendent obligatoire. Même avant cette obligation, séparer les flux facilite le suivi et évite de confondre recettes professionnelles et budget personnel.
Distinguer chiffre d’affaires, revenu disponible et impôt
Votre salaire ne compte pas dans les plafonds de chiffre d’affaires de la micro-entreprise. Il intervient en revanche dans la situation fiscale du foyer. Ce sont donc deux calculs différents : l’éligibilité au régime micro et l’impôt sur l’ensemble de vos revenus.
| Point à surveiller | Conséquence pratique |
|---|---|
| Vente de marchandises | Le plafond annuel de chiffre d’affaires est de 203 100 € en 2026. |
| Prestations de services | Le plafond annuel de chiffre d’affaires est de 83 600 € en 2026. |
| Hébergement | Vérifiez la catégorie exacte : les locations meublées et les hébergements touristiques peuvent relever de règles particulières. |
| Franchise de TVA | Ses seuils sont distincts des plafonds du régime micro : rester micro-entrepreneur ne signifie pas nécessairement rester sans TVA. |
Une activité mixte, une création en cours d’année ou un dépassement de plafond demandent une vérification spécifique. Ne considérez pas ces montants comme un revenu net autorisé : ils portent sur le chiffre d’affaires.
Calculer ce qu’il reste réellement après une prestation
Si vous encaissez, par exemple, 5 000 €, cette somme n’est pas intégralement disponible. Il faut prévoir les cotisations sociales, les dépenses professionnelles, l’impôt et, le cas échéant, la TVA. En régime micro, les dépenses réelles ne se déduisent pas du chiffre d’affaires servant au calcul des cotisations. Une activité nécessitant beaucoup d’achats peut donc être moins intéressante qu’elle n’en a l’air.
Pour l’impôt, les salaires et les revenus de la micro-entreprise se déclarent dans leurs rubriques respectives. Au régime classique, un abattement forfaitaire dépendant de l’activité détermine le bénéfice imposable. Le versement libératoire constitue une autre option, sous conditions. Même avec cette option, la déclaration annuelle reste nécessaire. Anticipez aussi la cotisation foncière des entreprises, selon les exonérations applicables.
Préserver sa protection sociale et sa capacité à tenir dans la durée
Vous cotisez au titre de votre salaire et de votre activité indépendante : les cotisations salariales ne remplacent pas celles de la micro-entreprise. Ce cumul n’entraîne pas un double remboursement des soins. Faites confirmer par l’Assurance Maladie l’organisme gestionnaire et les conditions de vos prestations, particulièrement en cas d’arrêt de travail ou de maternité.
Les cotisations peuvent ouvrir des droits à la retraite dans les régimes concernés, mais le cumul ne permet pas de valider plus de quatre trimestres par année civile. L’activité indépendante ne procure pas non plus la même couverture chômage qu’un emploi salarié. Si votre contrat prend fin, le maintien éventuel d’allocations dépendra notamment des règles de France Travail et de votre situation.
Pensez votre planning comme une valve de régulation : quand les commandes augmentent, il faut pouvoir réduire les nouvelles entrées avant la saturation. Fixez une capacité maximale de missions, un délai de réponse annoncé et une marge pour les imprévus. Ce mécanisme protège votre sommeil, la qualité livrée et votre disponibilité au poste salarié, mieux qu’une simple promesse de « travailler davantage ».
Le cumul permet de tester une clientèle tout en conservant un salaire, mais il ajoute de l’administration et de la fatigue. Si le projet prend de l’ampleur, un temps partiel ou un congé pour création d’entreprise peut devenir pertinent. À défaut de dispositions conventionnelles différentes, ce congé peut durer un an et être renouvelé une fois, sous conditions ; il n’est généralement pas rémunéré.
Avant votre première facture, obtenez donc une réponse claire sur les clauses du contrat, établissez votre budget après prélèvements et fixez un volume de travail soutenable. En cas de doute contractuel, consultez un professionnel du droit ; pour comparer les régimes et la rentabilité, un expert-comptable peut vous aider à décider sur des bases concrètes.
- Salarié et auto-entrepreneur : cumuler les revenus sans mettre son emploi en risque - 6 novembre 2026
- Aménagement horaire et RQTH : préserver son salaire sans confondre horaires et temps partiel - 5 novembre 2026
- Rupture de période d’essai et chômage avant 65 jours : qui rompt change vos droits - 4 novembre 2026
Articles qui pourraient vous intéresser :
 Faux contrat de travail : quels sont les risques pénaux et les méthodes de détection ?
 Atelier QVT : choisir le bon format, l’organiser sans perdre les participants et en mesurer l’impact
 Juriste télétravail : salaire, modalités et critères à comparer avant de postuler
 Conseillère en insertion : un métier d’accompagnement entre emploi, social et justice