Micro-entrepreneur ou auto-entrepreneur : un seul régime, deux plafonds à connaître
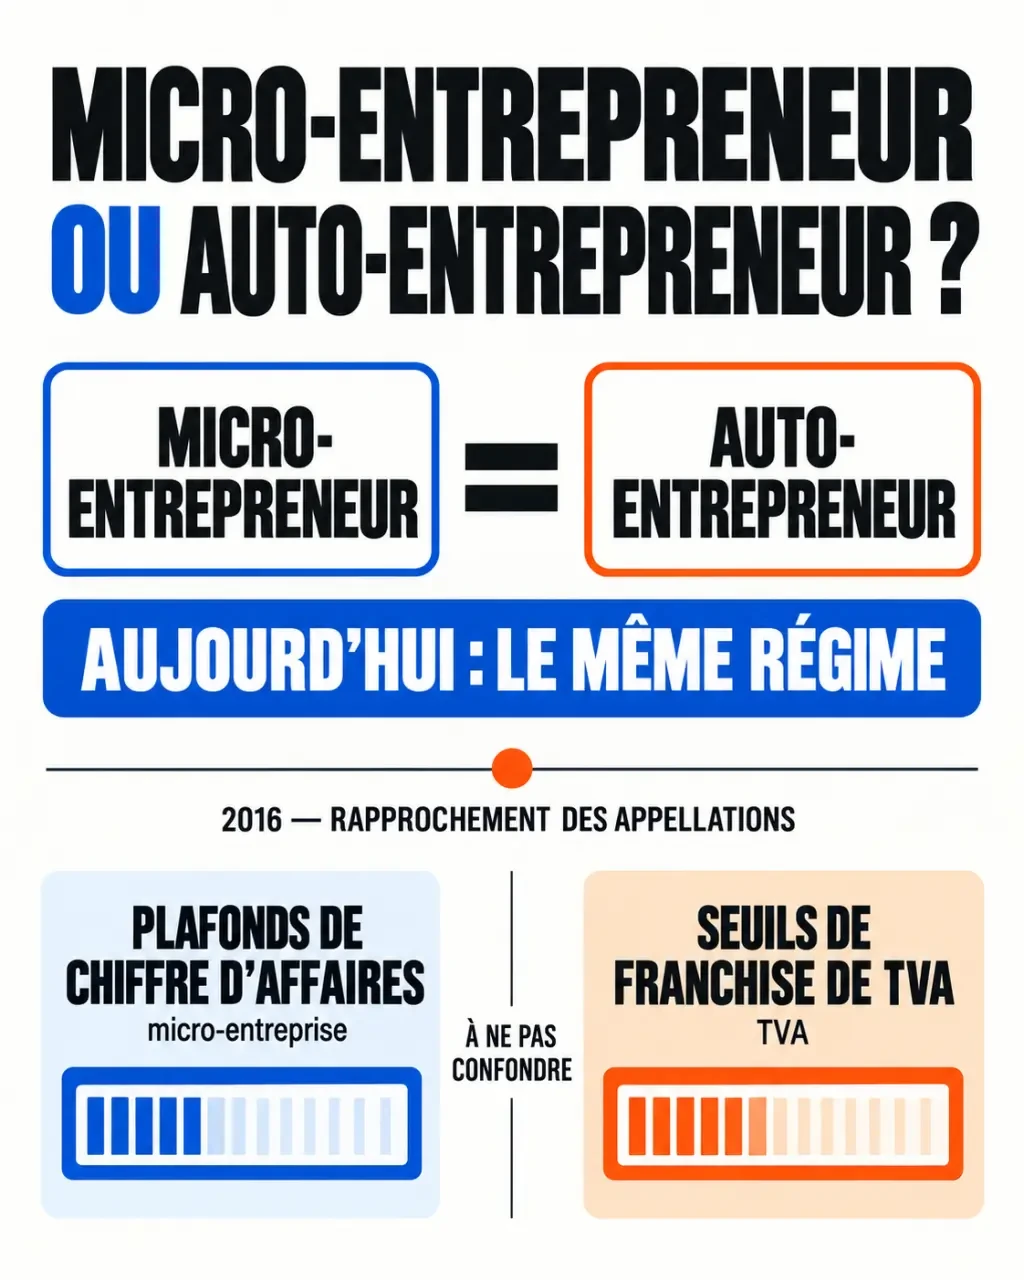
Micro-entrepreneur et auto-entrepreneur désignent aujourd’hui le même régime. Depuis leur rapprochement en 2016, il n’existe plus deux options distinctes à comparer. Le terme « auto-entrepreneur » reste courant, mais « micro-entrepreneur » est l’appellation officielle. Pour votre projet, le véritable choix porte donc sur l’intérêt du régime micro : sa simplicité compense-t-elle ses limites, compte tenu de vos dépenses et de votre activité ?
Deux appellations, mais aucune différence de régime aujourd’hui
À l’origine, la micro-entreprise désignait un régime fiscal simplifié, tandis que l’auto-entrepreneur bénéficiait notamment d’un dispositif simplifié pour ses cotisations sociales. Leur rapprochement en 2016 a harmonisé cet ensemble. Aujourd’hui, employer l’un ou l’autre terme ne change ni les obligations déclaratives, ni les plafonds, ni les règles de calcul applicables.
Testez vos connaissances sur la micro-entreprise
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Une précision évite beaucoup de confusion : la micro-entreprise n’est pas une société. Dans le cas habituel d’une création en nom propre, vous exercez en entreprise individuelle, avec un régime fiscal et social simplifié. Vous ne créez donc pas une personne morale distincte comme avec une SASU ou une EURL.
| Expression rencontrée | Ce qu’elle signifie en pratique |
|---|---|
| Auto-entrepreneur | Appellation historique, toujours utilisée dans le langage courant et sur certains services administratifs. |
| Micro-entrepreneur | Appellation officielle de l’entrepreneur bénéficiant du régime micro. |
| Entreprise individuelle | Cadre juridique d’exercice, qui peut relever du régime micro ou d’un régime réel. |
Si vous êtes déjà auto-entrepreneur, vous n’avez donc pas à créer une nouvelle activité uniquement pour devenir micro-entrepreneur. Un changement de vocabulaire ne constitue pas un changement d’entreprise.
Le régime convient surtout aux activités dont les frais restent maîtrisés
Le principal avantage est une gestion allégée : les cotisations sociales sont calculées selon un pourcentage du chiffre d’affaires encaissé, et les obligations comptables sont plus simples qu’au régime réel. Ce fonctionnement facilite le lancement d’une activité ou le test d’une clientèle sans installer immédiatement une organisation comptable lourde.
Raisonner sur la marge, pas seulement sur les recettes
La contrepartie est importante : vos dépenses professionnelles réelles ne sont pas déduites pour calculer vos cotisations sociales. Pour l’impôt sur le revenu, le régime ordinaire applique un abattement forfaitaire, et non la déduction de chaque dépense. Un consultant peu équipé et un commerçant qui finance un stock n’ont donc pas le même intérêt à choisir la micro-entreprise.
Prenons une activité de couture : le tissu acheté, les chutes inutilisables, les doublures et les frais d’expédition réduisent la marge, mais pas le chiffre d’affaires déclaré. Tenir une petite « fiche matière » par création, avec le métrage consommé et les fournitures, permet de repérer un prix de vente trop bas. Cette comptabilité de fabrication n’est pas imposée par le régime micro ; elle évite pourtant de confondre encaissements et rémunération disponible.
Un cumul possible, sous conditions
La micro-entreprise peut être exercée à titre principal ou en complément d’un emploi, d’études ou d’une retraite. Le cumul n’est toutefois pas automatique : un salarié doit notamment respecter son obligation de loyauté et les clauses applicables à son contrat. Les agents publics, les personnes étrangères et les bénéficiaires de certaines prestations doivent vérifier leurs règles particulières.
Enfin, toutes les activités ne sont pas éligibles. Certaines professions réglementées ou activités relevant d’autres régimes nécessitent une vérification préalable. Les qualifications et assurances obligatoires restent exigées, même lorsque la gestion est simplifiée.
Plafonds du régime et TVA : deux compteurs à suivre séparément
Les plafonds de chiffre d’affaires dépendent de l’activité exercée. À partir de 2026, les seuils généraux suivants s’appliquent, hors cas particuliers comme certaines locations meublées.
| Activité | Plafond annuel de chiffre d’affaires hors taxes |
|---|---|
| Vente de marchandises | 203 100 € |
| Prestations de services | 83 600 € |
En activité mixte, le chiffre d’affaires global doit respecter le plafond de 203 100 €, tandis que la part correspondant aux prestations de services ne doit pas dépasser 83 600 €. Il faut donc ventiler les recettes par catégorie, et non appliquer un plafond unique à toutes les opérations.
En année de création, le plafond s’apprécie en principe au prorata de la durée d’activité. Par ailleurs, un dépassement ponctuel ne provoque pas nécessairement une sortie immédiate : le maintien du régime dépend notamment des chiffres d’affaires des années précédentes. Avant de modifier votre organisation, faites vérifier votre situation.
Les plafonds de la micro-entreprise ne sont pas les seuils de franchise de TVA. Vous pouvez rester au régime micro tout en devenant redevable de la TVA. La franchise permet, sous conditions, de ne pas facturer cette taxe, mais empêche aussi de récupérer celle payée sur les achats. Vérifiez les seuils de TVA applicables au moment concerné auprès de votre service des impôts des entreprises.
Cotisations et impôts : prévoir ce qui restera réellement disponible
Vous déclarez à l’Urssaf votre chiffre d’affaires encaissé, chaque mois ou chaque trimestre selon l’option retenue. Une facture émise mais non réglée n’est donc pas encore une recette à déclarer. Les taux de cotisations varient selon la nature de l’activité ; la contribution à la formation professionnelle s’ajoute également.
Si vos recettes sont nulles, la déclaration reste obligatoire. En principe, aucune cotisation proportionnelle au chiffre d’affaires n’est alors due. Cette absence de cotisations ne signifie toutefois pas que vous acquérez les mêmes droits sociaux qu’avec une activité générant des revenus. Le régime ne donne pas non plus droit à l’assurance chômage des salariés.
Pour l’impôt sur le revenu, deux mécanismes doivent être distingués :
- Le régime ordinaire : le chiffre d’affaires est déclaré annuellement, puis l’administration applique l’abattement correspondant à l’activité. Le bénéfice forfaitaire rejoint les autres revenus du foyer.
- Le versement libératoire : sous conditions, notamment de revenu fiscal de référence, l’impôt est payé par un pourcentage des encaissements, en même temps que les cotisations.
Le versement libératoire n’est pas systématiquement avantageux, notamment pour un foyer peu ou pas imposable. Une simulation est préférable avant d’opter. La déclaration annuelle des revenus reste nécessaire dans les deux cas.
Enfin, anticipez la cotisation foncière des entreprises, ou CFE : elle peut être due après l’année de création, sous réserve des exonérations applicables, y compris lorsque vous travaillez à domicile.
Créer son activité et installer une gestion simple dès le départ
La création s’effectue sur le guichet unique des formalités des entreprises, opéré par l’INPI. L’Urssaf intervient ensuite pour la gestion sociale : il ne faut pas confondre le dépôt de la formalité de création avec les déclarations périodiques de chiffre d’affaires.
- Décrivez précisément l’activité : vente, prestation ou activité mixte, avec vérification des qualifications et autorisations éventuelles.
- Déposez la formalité : préparez les justificatifs demandés et choisissez les options proposées selon votre situation.
- Organisez la facturation : prévoyez les mentions obligatoires, une numérotation suivie et les mentions de TVA adaptées.
- Suivez vos encaissements : tenez un livre des recettes et, pour les activités concernées, un registre des achats.
- Planifiez vos échéances : déclarations Urssaf, déclaration fiscale annuelle et obligations liées à la CFE.
Vérifiez également les conditions imposant un compte bancaire dédié et souscrivez les assurances nécessaires à votre métier. Pour sécuriser vos choix, consultez les informations de l’Urssaf, de Service-Public, de l’administration fiscale et de l’INPI.
En définitive, vous n’avez pas à choisir entre micro-entrepreneur et auto-entrepreneur. Comparez plutôt le régime micro au régime réel à partir de vos recettes prévisionnelles, de vos achats, de vos investissements et de votre situation fiscale : ce sont ces éléments qui déterminent son intérêt.
- Micro-entrepreneur ou auto-entrepreneur : un seul régime, deux plafonds à connaître - 2 novembre 2026
- Délai entre convocation et entretien préalable : 5 jours ouvrables, mais attention au samedi - 1 novembre 2026
- Coach service client : ce qu’il change vraiment dans vos équipes (et comment bien le choisir) - 31 octobre 2026
Articles qui pourraient vous intéresser :
 Reconversion en ostéopathie : 5 ans d’études, 40 000 € d’investissement et une nouvelle vie professionnelle
 Management directif : quand l’utiliser sans briser la dynamique d’équipe ?
 Tableau comptable Excel : 4 colonnes indispensables et les erreurs de formule à éviter
 SASU : protection du patrimoine, souplesse de gestion et coûts à anticiper