Calcul de plus-value immobilière en SCI : l’amortissement change la facture à l’IS
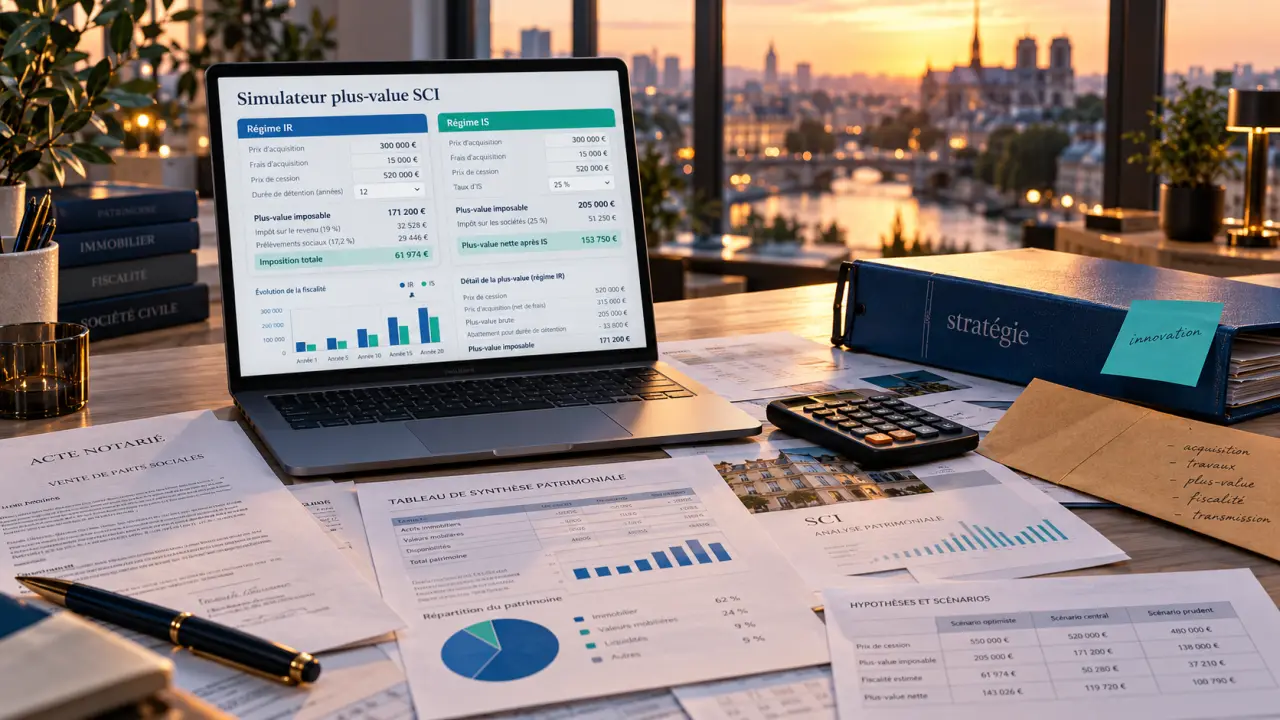
Vendre un immeuble 300 000 € après l’avoir acheté 200 000 € ne produit pas la même plus-value taxable selon le régime de la SCI. À l’impôt sur le revenu, les frais, les travaux et la durée de détention peuvent réduire l’imposition. À l’impôt sur les sociétés, les amortissements diminuent la valeur comptable et peuvent augmenter le gain imposable. Voici la méthode pour chiffrer la vente, sans confondre bénéfice fiscal et argent réellement disponible.
Identifier le régime fiscal et ce qui est réellement vendu
Le calcul commence par deux vérifications : la SCI relève-t-elle de l’IR ou de l’IS, et vend-on l’immeuble ou les parts sociales ? Ces situations ne suivent pas les mêmes règles. Les développements consacrés à l’IR ci-dessous visent principalement les associés personnes physiques détenant leurs parts dans leur patrimoine privé.
| Point de comparaison | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Base du calcul lors de la vente de l’immeuble | Prix de vente corrigé moins prix d’acquisition majoré | Prix de cession moins valeur nette comptable |
| Imposition de principe | 19 % d’impôt et 17,2 % de prélèvements sociaux | IS au taux normal de 25 %, taux réduit possible sous conditions |
| Durée de détention | Abattements progressifs | Pas d’abattement immobilier pour durée de détention |
| Contribuable concerné | Associés, selon leurs droits et leur situation | SCI, puis éventuellement associés en cas de distribution |
À l’IR, conserver le prix de vente sur le compte bancaire de la SCI n’évite pas l’imposition des associés. À l’IS, l’argent appartient d’abord à la société : le distribuer ensuite peut entraîner une fiscalité supplémentaire. Comparer uniquement 36,2 % et 25 % serait donc trompeur.
À l’IR, reconstituer le prix d’achat avant de calculer le gain
Les frais et travaux qui peuvent majorer l’acquisition
La formule est la suivante : plus-value brute = prix de cession corrigé − prix d’acquisition majoré. Certains frais de vente supportés par le vendeur peuvent diminuer le prix de cession, sur justificatifs et dans les limites admises. Le capital restant dû à la banque, en revanche, ne diminue pas la plus-value.
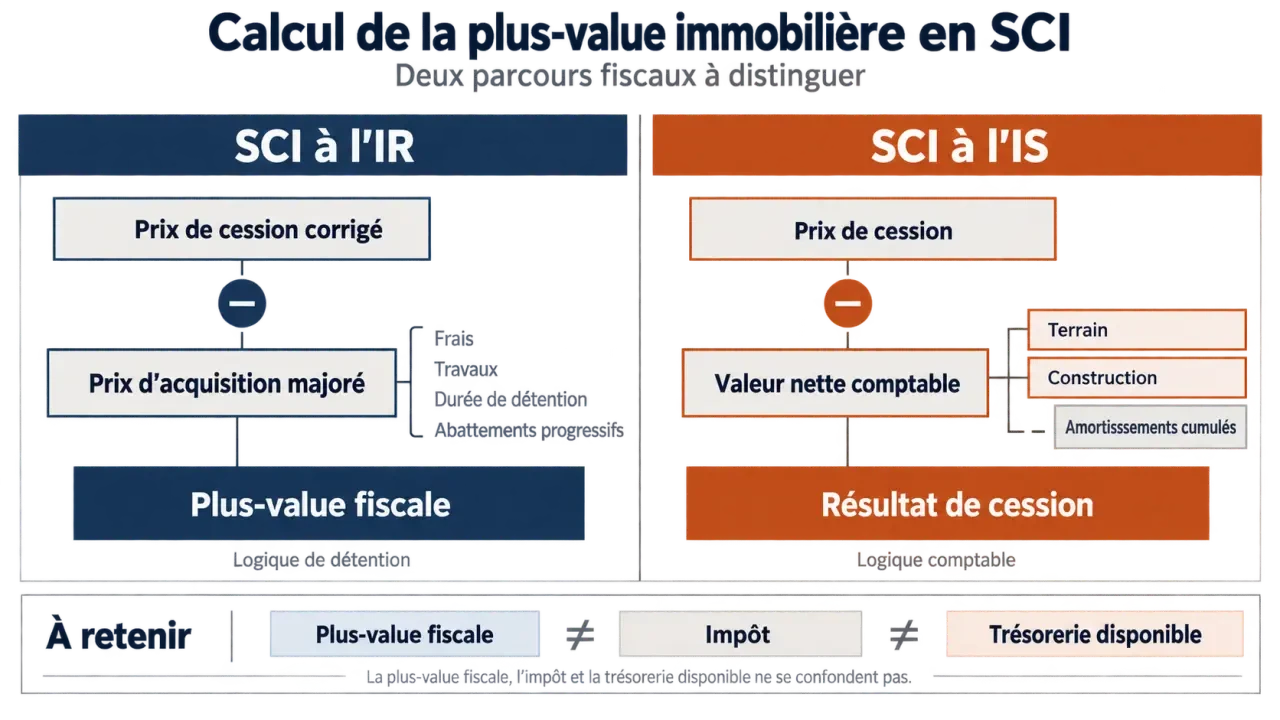
Pour un bien acquis à titre onéreux, les frais d’acquisition peuvent être retenus pour leur montant réel justifié ou selon un forfait de 7,5 % du prix d’achat. Les dépenses de construction, reconstruction, agrandissement ou amélioration peuvent également être prises en compte sous conditions, notamment lorsqu’elles ont été réalisées par une entreprise et n’ont pas déjà été déduites fiscalement.
Pour un immeuble bâti détenu depuis plus de cinq ans, un forfait travaux de 15 % du prix d’acquisition peut remplacer les dépenses réelles, sans justificatifs de travaux. Il ne faut pas additionner forfait et dépenses réelles pour le même poste. Les simples dépenses d’entretien ne deviennent pas automatiquement des travaux majorant le prix.
Exemple : une plus-value brute de 55 000 €
Prenons un immeuble acheté 200 000 €, revendu 300 000 € après dix années révolues, sans frais de vente déductibles. En retenant les forfaits admissibles, les frais d’acquisition représentent 15 000 € et les travaux 30 000 €. Le prix d’achat corrigé atteint donc 245 000 €, soit une plus-value brute de 55 000 €.
Ce montant n’est pas encore la base imposable définitive : il faut appliquer séparément les abattements pour l’impôt et pour les prélèvements sociaux. C’est pourquoi un calcul limité à la différence entre les deux prix surestime souvent la facture d’une SCI à l’IR.
Appliquer les abattements et vérifier les exonérations
La durée de détention de l’immeuble se calcule en années révolues, de son acquisition par la SCI jusqu’à sa vente. Les deux composantes de l’imposition suivent des calendriers différents.
| Durée de détention | Abattement annuel pour l’impôt | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | Aucun | Aucun |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération | 9 % |
L’exonération est donc totale après 22 ans pour l’impôt et 30 ans pour les prélèvements sociaux. Dans l’exemple précédent, dix années révolues donnent 30 % d’abattement pour l’impôt et 8,25 % pour les prélèvements sociaux. L’impôt atteint 7 315 € et les prélèvements sociaux 8 679,55 €, soit 15 994,55 €, hors particularités personnelles.
Une surtaxe peut s’ajouter lorsque la plus-value imposable dépasse 50 000 €, selon ses règles propres. Le taux global de 36,2 % n’est donc ni systématiquement applicable à toute la plus-value brute, ni toujours un plafond.
L’exonération pour résidence principale peut concerner la fraction correspondant aux droits d’un associé lorsque la SCI à l’IR met gratuitement le logement à sa disposition et qu’il l’occupe effectivement comme résidence principale. Elle ne s’étend pas automatiquement aux autres associés. Une occupation occasionnelle ou une simple domiciliation ne suffit pas.
À l’IS, partir de la valeur nette comptable
À l’IS, la référence n’est plus le seul prix d’achat historique. La valeur nette comptable correspond à la valeur inscrite au bilan, diminuée notamment des amortissements pratiqués. Le terrain n’étant normalement pas amortissable, il doit être distingué de la construction.
Exemple simplifié : un immeuble figure au bilan pour 200 000 €, dont 40 000 € de terrain. Après 60 000 € d’amortissements sur la construction, sa valeur nette comptable est de 140 000 €. Une vente à 300 000 € fait apparaître un résultat de cession de 160 000 €, avant autres ajustements et frais.
À 25 %, l’IS correspondant serait de 40 000 €, en supposant ce résultat intégralement taxé au taux normal et sans autre élément fiscal. Le résultat global, les déficits imputables et l’éventuel taux réduit peuvent modifier ce montant. Les forfaits de 7,5 % et 15 % du régime des particuliers ne s’appliquent pas ici.
Les amortissements ressemblent à une mousse qui amortit les charges fiscales pendant la location : ils réduisent progressivement le résultat imposable sans sortie de trésorerie correspondante. Mais à la revente, cette couche comptable abaissée laisse apparaître un gain plus élevé. Pour comparer IR et IS, il faut donc additionner les économies obtenues pendant la détention, l’impôt de sortie et la fiscalité d’une éventuelle distribution.
Sécuriser la simulation, la déclaration et les cessions de parts
Pour une vente immobilière relevant des plus-values des particuliers, le notaire établit généralement la déclaration, notamment sur le formulaire 2048-IMM, et prélève l’impôt lors de la vente. Les associés doivent vérifier le report demandé dans leur déclaration annuelle, sans payer une seconde fois l’impôt déjà acquitté. À l’IS, la cession entre dans le résultat déclaré par la SCI avec son professionnel comptable.
Vendre les parts n’équivaut pas à vendre l’immeuble. Pour une SCI à prépondérance immobilière relevant de l’IR, la cession de parts par un particulier relève généralement du régime immobilier, avec une déclaration adaptée, notamment le formulaire 2048-M. Le prix de revient des parts peut nécessiter des corrections techniques. Pour les parts d’une SCI à l’IS, le régime des plus-values mobilières s’applique généralement au particulier cédant.
Une succession portant sur les parts ne réévalue pas le prix d’achat de l’immeuble détenu par la SCI. Il faut distinguer la valeur successorale des parts de la base fiscale du bien.
- Réunissez les actes, dates, factures, frais et justificatifs d’occupation.
- À l’IS, demandez le tableau des immobilisations et amortissements.
- Utilisez un simulateur de plus-value immobilière des Notaires de France pour une première estimation à l’IR, en vérifiant son périmètre.
- Faites valider le calcul avant le compromis, surtout en présence de parts héritées, de démembrement ou d’associés soumis à des régimes différents.
Enfin, distinguez toujours trois montants : la plus-value fiscale, l’impôt à payer et la trésorerie restante après remboursement du prêt. Seul ce dernier calcul permet de préparer une distribution ou un nouvel investissement.
Articles qui pourraient vous intéresser :
 Investissement Pinel : 39 villes à éviter pour protéger votre rentabilité et votre patrimoine
 Déblocage des fonds de succession : délais, blocages et solutions pour accélérer le virement
 Calculer le résultat comptable : 2 méthodes fiables et les charges à ne pas oublier
 Produits structurés : fonctionnement, risques et leviers de performance pour l’investisseur