5 à 10 KPI pour piloter son entreprise sans perdre de vue la rentabilité
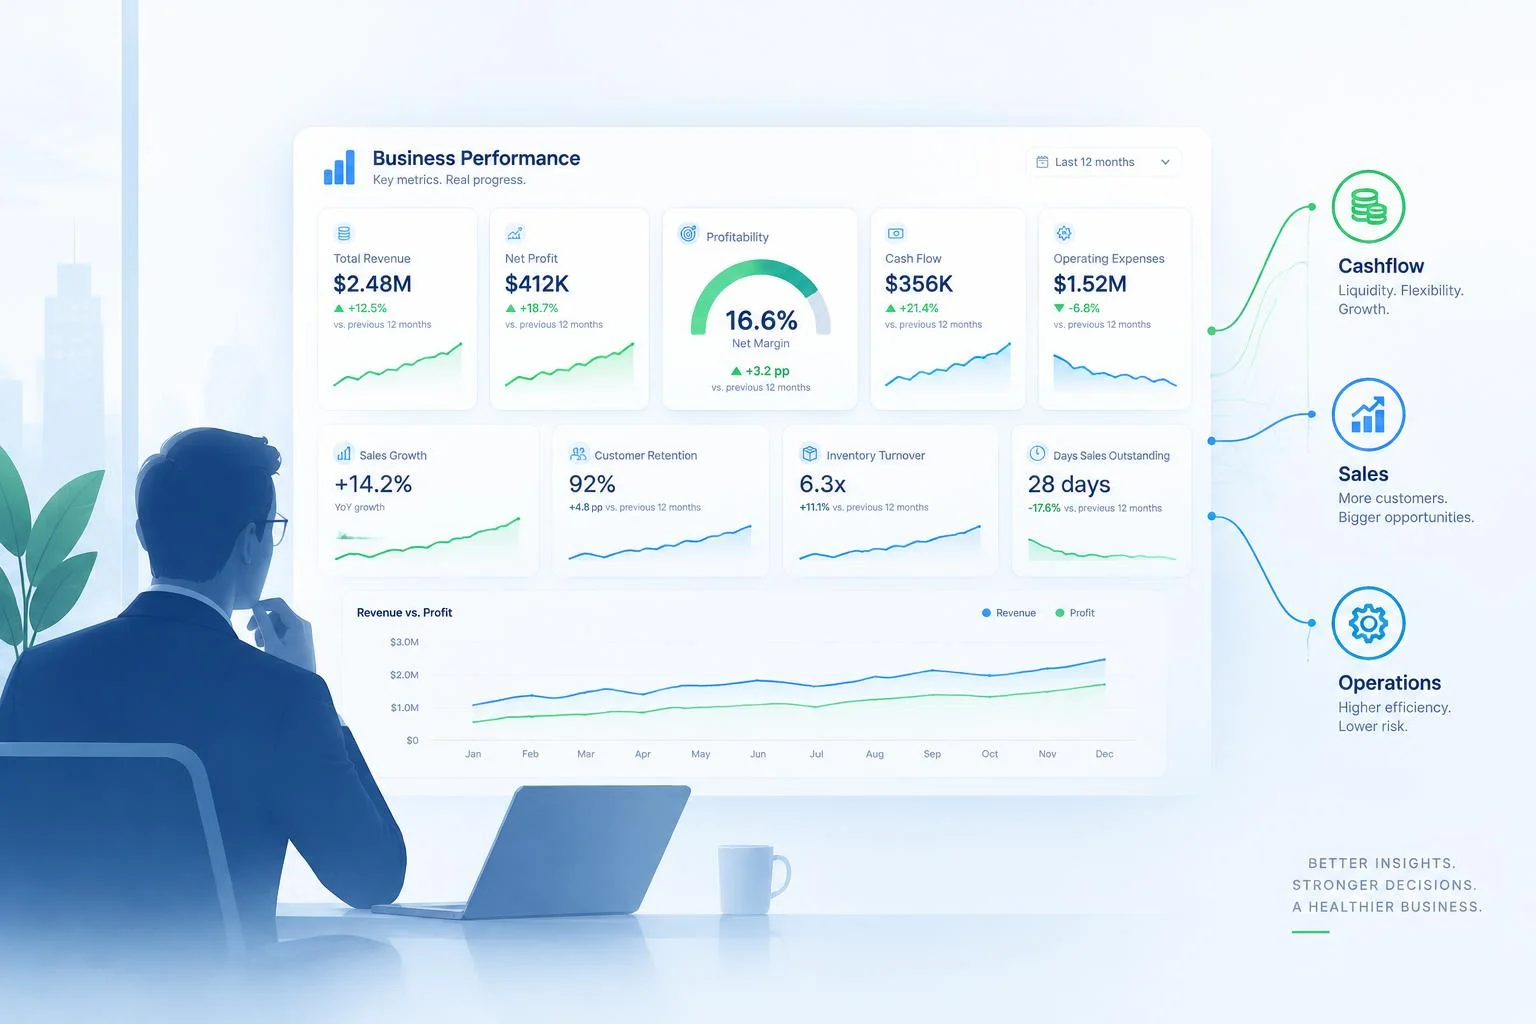
Un dirigeant n’a pas besoin de tout mesurer. Il doit repérer assez tôt ce qui menace la rentabilité, la trésorerie, les ventes ou l’organisation. Les indicateurs clés de performance, ou KPI, transforment les données quotidiennes en décisions concrètes. Un bon tableau de bord ne cherche pas à impressionner : il fait ressortir les écarts qui appellent une action.
Un KPI utile relie une mesure à une décision
Un KPI est une donnée chiffrée suivie dans le temps pour évaluer l’avancement d’un objectif. Il doit être clair, pertinent, quantifiable, fiable et actionnable. Le chiffre d’affaires mensuel devient un véritable indicateur lorsqu’il est comparé à une cible, à la période précédente ou à la rentabilité générée par un produit, un client ou un canal.
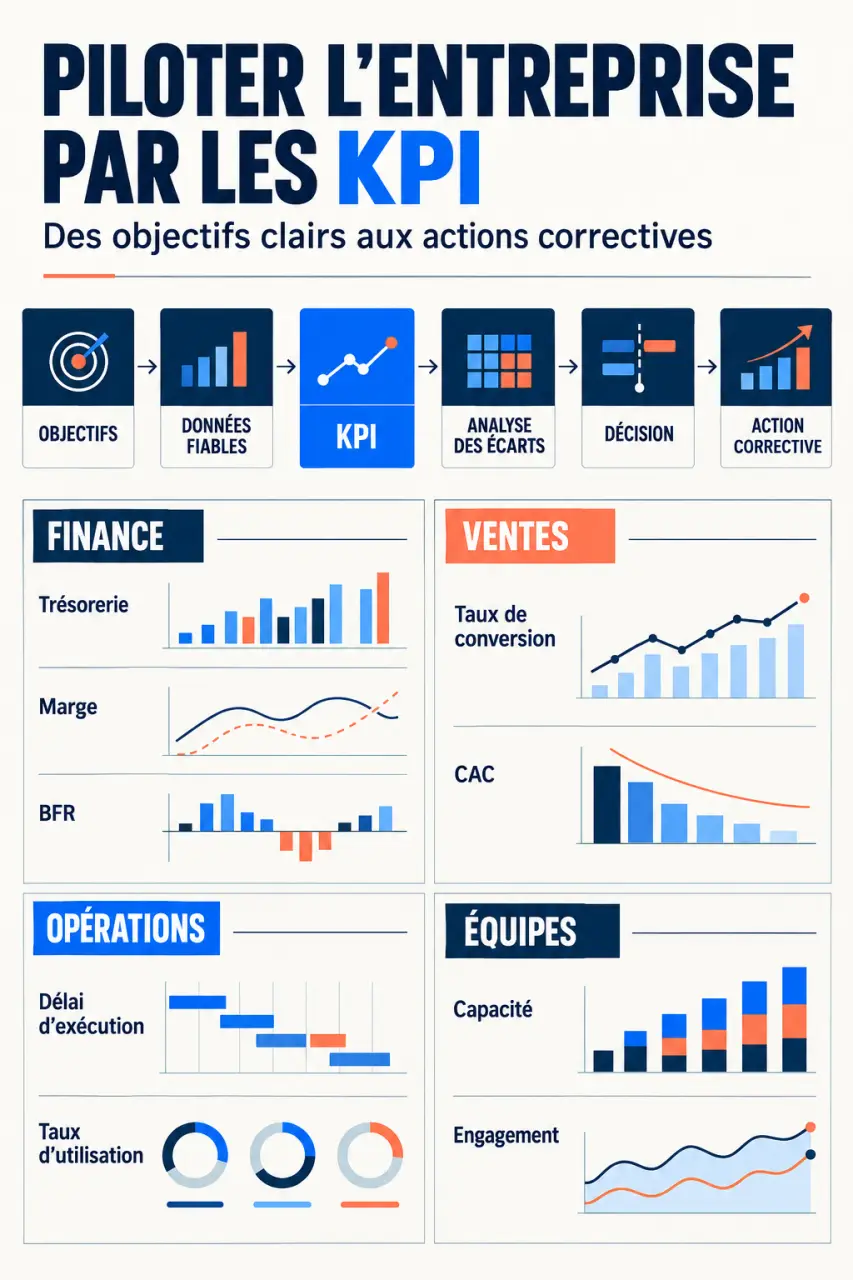
Ne confondez pas KPI et OKR. Les KPI suivent une performance continue, comme la trésorerie disponible, le délai de livraison, le taux de conversion ou la fidélisation. Les OKR définissent, sur une période limitée, un objectif et des résultats clés à atteindre. Un KPI peut signaler un problème ; un OKR organise l’effort collectif pour le résoudre.
Préférer les indicateurs avancés aux mauvaises surprises
Le résultat net est un indicateur retardé : il confirme une situation après coup. Le nombre de devis envoyés, le taux de relance des factures ou le volume de commandes en retard sont des indicateurs avancés. Ils permettent d’intervenir avant que le résultat ou la trésorerie ne se dégradent. Associer les deux évite de piloter en regardant uniquement ce qui s’est déjà produit.
Les chiffres financiers qui protègent l’entreprise
Le chiffre d’affaires renseigne sur la dynamique commerciale, mais il ne suffit pas à juger la santé d’une activité. Une hausse des ventes peut s’accompagner de remises excessives, de coûts de production plus élevés ou de délais de paiement qui réduisent la trésorerie disponible.
- Marge brute ou marge opérationnelle : elles indiquent ce qui reste après les coûts directement liés à l’activité, puis après les charges d’exploitation. Suivez leur évolution par offre ou par client pour repérer les ventes peu rentables.
- Trésorerie disponible : elle mesure la capacité immédiate à payer les salaires, les fournisseurs et les échéances. Une entreprise rentable peut manquer de liquidités si ses encaissements arrivent trop tard.
- BFR et créances clients : un besoin en fonds de roulement qui augmente immobilise du cash. L’âge des factures impayées et le délai moyen d’encaissement indiquent où agir : facturation plus rapide, acomptes ou relances.
- Seuil de rentabilité : il situe le niveau de chiffre d’affaires nécessaire pour couvrir les charges. Il aide à sécuriser une embauche, un investissement ou une période creuse.
Une marge nette inférieure à 5 % mérite un réexamen des coûts, des prix et du mix commercial, surtout si la trésorerie se tend. Le chiffre isolé apporte peu d’informations. Il faut surtout observer sa tendance et le comparer à l’objectif fixé.
Ventes, production et équipes : suivre ce qui crée la valeur
Pour mieux piloter son entreprise avec dirigeant entreprise, il faut relier l’effort commercial à sa qualité économique. Les ressources proposées sur ce site peuvent compléter cette démarche de structuration et aider à organiser le suivi des indicateurs.
| Indicateur | Calcul ou lecture | Décision associée |
|---|---|---|
| Taux de conversion | Clients obtenus / prospects ou devis | Améliorer l’offre, le ciblage ou la relance |
| CAC | Dépenses commerciales et marketing / nouveaux clients | Arbitrer les canaux d’acquisition |
| LTV ou CLV | Valeur générée par un client sur la durée | Comparer avec le CAC et renforcer la fidélisation |
| Taux d’utilisation | Heures facturées / heures disponibles | Adapter la charge, le planning ou la capacité |
| Délai d’exécution | Temps entre la commande et la livraison | Traiter un goulet d’étranglement |
Le CAC doit rester cohérent avec la LTV. Acquérir un client à un coût supérieur à la valeur qu’il générera n’est pas soutenable. Pour une activité à abonnement, le MRR ramène les revenus récurrents à un montant mensuel. Pour une activité de services, le taux d’utilisation des ressources éclaire la productivité réelle.
Un tableau de bord sert aussi de relais entre le terrain et la direction. Lorsque l’équipe commerciale fait remonter les motifs de perte, que la production documente les retards et que l’administration suit les factures, les chiffres deviennent plus faciles à interpréter. Un retard de livraison peut expliquer une baisse de fidélisation, puis fragiliser le prévisionnel de trésorerie. La lecture croisée des indicateurs aide à retrouver cette chaîne de causes.
Construire un tableau de bord que l’on consulte vraiment
Commencez avec 5 à 10 indicateurs, choisis selon votre modèle économique et votre priorité du moment. Un e-commerçant surveillera le panier moyen, le coût d’acquisition et la rotation des stocks. Une agence suivra davantage le taux d’utilisation, la marge par mission et le délai d’encaissement. Chaque ligne doit répondre à une question simple : « Que ferons-nous si cet indicateur décroche ? »
Une routine courte, des données fiables
Centralisez pour chaque KPI une définition, une source de données, une valeur cible, la valeur actuelle, la tendance et un commentaire. Un tableur Excel, LibreOffice ou Google Sheets suffit au départ. Notion, Metabase ou un logiciel de gestion deviennent utiles lorsque les sources se multiplient. Vérifiez surtout que la formule et le périmètre restent identiques d’une période à l’autre.
Suivez la trésorerie, les impayés et l’activité commerciale chaque semaine lorsque le rythme l’exige. Analysez les marges, la rentabilité et le turnover chaque mois. Une couleur d’alerte facilite la lecture, mais elle ne remplace pas le commentaire : un écart peut être volontaire, saisonnier ou préoccupant. À chaque revue, définissez une action, un responsable et une date de vérification.
Les erreurs qui rendent les KPI inutiles
- Suivre trop d’indicateurs et perdre de vue les priorités.
- Regarder le chiffre d’affaires sans examiner la marge, la trésorerie ni les créances.
- Copier les KPI d’un autre secteur au lieu de les adapter au modèle économique.
- Mettre à jour le tableau sans analyser les tendances ni décider d’actions.
- Utiliser des données qui ne concordent pas entre la comptabilité, les ventes et les opérations.
Un bon pilotage ne consiste pas à produire davantage de reporting. Il repose sur un rendez-vous régulier où les indicateurs font ressortir les signaux faibles, orientent les décisions et donnent à chacun une lecture partagée de la performance.
Articles qui pourraient vous intéresser :
 Assurance vie en gestion libre : comment piloter votre capital et réduire vos frais
 Acheter un site e-commerce : 4 indicateurs de rentabilité et étapes clés pour réussir votre acquisition
 SASU : souplesse statutaire, protection du patrimoine et fiscalité à arbitrer
 Le management transforme une stratégie en action collective, sans se confondre avec la gestion