Enregistrement comptable : 4 contrôles pour fiabiliser chaque facture
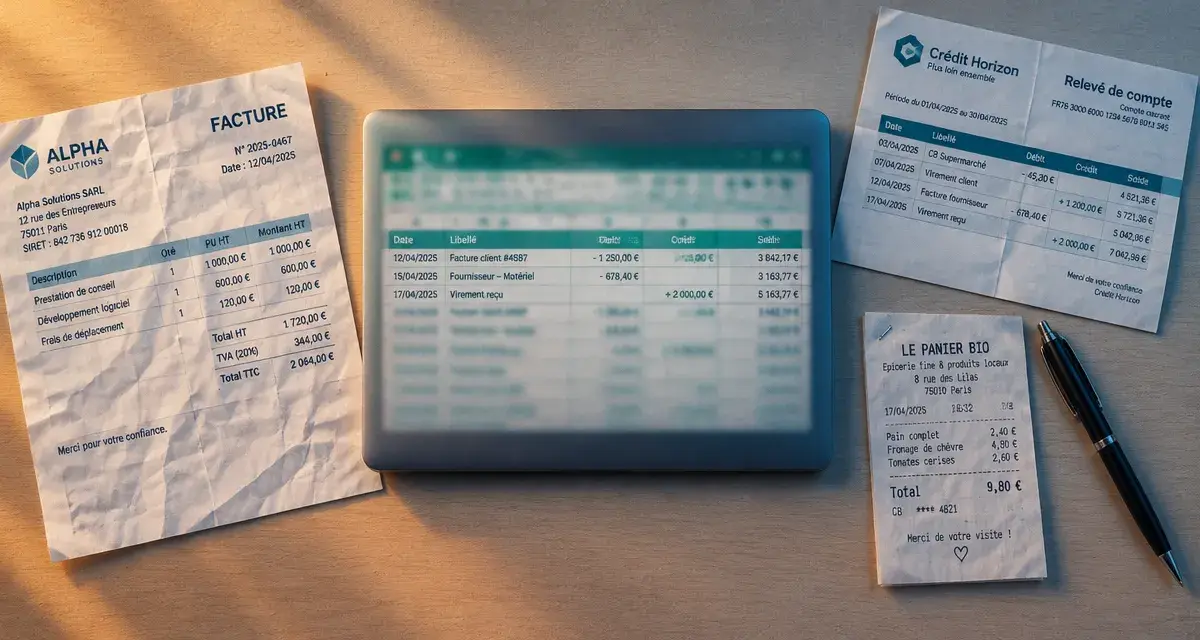
L’enregistrement comptable traduit chaque opération de l’entreprise en écriture : achat, vente, règlement, frais bancaires ou encaissement. Une facture doit être rattachée au bon compte, au bon montant et à la bonne période. Cette rigueur facilite le suivi de la trésorerie, la préparation des déclarations et la production de comptes fiables au moment du bilan.
Comprendre ce que reflète un enregistrement comptable
Une écriture comptable est la trace structurée d’un événement économique, appuyée par une pièce justificative. Elle est enregistrée chronologiquement dans un journal adapté : journal des achats, des ventes, de banque ou de caisse. La facture, le relevé bancaire, le reçu ou la note de frais ne sont donc pas de simples documents à archiver. Ils expliquent et justifient chaque ligne de la comptabilité.
Le principe de la partie double, sans jargon
En comptabilité commerciale, toute opération touche au moins deux comptes : l’un est débité et l’autre est crédité, pour un total identique. Le débit n’est pas forcément une sortie d’argent, pas plus que le crédit ne correspond systématiquement à une entrée d’argent. Leur sens dépend du compte utilisé. Pour une facture fournisseur, l’entreprise constate une charge ou une immobilisation ainsi qu’une dette envers son fournisseur. Lors du paiement, elle enregistre ensuite la diminution de cette dette et le mouvement sur le compte bancaire.
Cette mécanique maintient l’équilibre de l’écriture. Si le total des débits ne correspond pas au total des crédits, l’enregistrement est incomplet ou erroné. La partie double permet aussi de relier les factures, les règlements, les dettes, les créances clients et les soldes bancaires dans un ensemble cohérent.
Choisir la méthode adaptée entre recettes-dépenses et créances-dettes
La méthode d’enregistrement dépend notamment du régime comptable applicable à l’entreprise. Avant de paramétrer un logiciel ou de commencer la saisie, il faut déterminer à quel moment l’opération doit être reconnue : à la facture ou au paiement.
| Méthode | Moment de l’enregistrement | Lecture de l’activité |
|---|---|---|
| Comptabilité recettes-dépenses | À l’encaissement ou au décaissement | Elle suit directement les flux de trésorerie. |
| Comptabilité créances-dettes | À l’émission ou à la réception de la facture, puis au règlement | Elle distingue ce qui est dû de ce qui est déjà payé. |
La logique recettes-dépenses
Dans une comptabilité recettes-dépenses, une recette est enregistrée lorsque le client paie et une dépense lorsque l’entreprise règle son fournisseur. Cette approche suit de près le relevé bancaire et peut sembler intuitive pour débuter. Elle ne dispense pas de conserver les justificatifs : chaque mouvement doit pouvoir être expliqué par une facture, un ticket, un contrat ou un autre document valable.
La logique créances-dettes
En comptabilité créances-dettes, la facture est saisie dès qu’elle est établie pour un client ou reçue d’un fournisseur. Le règlement donne lieu à une seconde écriture. Pour un achat de 100 € HT soumis à une TVA de 20 %, l’entreprise constate 100 € de charge, 20 € de TVA déductible et 120 € dus au fournisseur. Au paiement, elle solde la dette fournisseur par le compte banque. Cette séparation permet de suivre les sommes restant à payer et à encaisser.
Saisir une facture avec une méthode reproductible
Une saisie fiable repose moins sur la mémoire que sur une séquence identique pour chaque document. Traiter les factures au fil de l’eau réduit les doublons, les oublis et les recherches urgentes à l’approche d’une clôture.
- Identifier la nature de l’opération : achat, vente, frais, immobilisation, avoir, acompte ou règlement.
- Contrôler la facture : fournisseur ou client, date, numéro, montants HT et TTC, TVA, échéance et cohérence avec la commande ou la prestation réalisée.
- Choisir le journal et les comptes : achats, ventes, banque ou opérations diverses selon l’événement.
- Saisir les montants : distinguer le montant hors taxes, la TVA et le total toutes taxes comprises lorsque la TVA s’applique.
- Rapprocher le paiement : associer le mouvement bancaire à la facture concernée, sans enregistrer deux fois la même dépense ou la même recette.
Deux exemples à distinguer
Pour une facture de vente de 120 € TTC, l’écriture enregistre une créance client de 120 € et le produit de la vente, avec la TVA collectée le cas échéant. Lorsque le client règle, le compte banque augmente tandis que la créance client diminue. À l’inverse, une facture d’achat crée une dette fournisseur avant que le paiement ne réduise le solde bancaire.
Une facture proforma demande une attention particulière. Elle sert généralement de document commercial ou d’estimation et ne justifie pas, à elle seule, une écriture définitive. Il faut attendre la facture régulière ou le document qui constate réellement l’opération. Cette précaution évite de comptabiliser une dépense qui n’a finalement pas été engagée.
Passer chaque document au tamis des 4 contrôles
Avant validation, examinez chaque pièce selon quatre critères. Les informations essentielles doivent être présentes et les ambiguïtés, doublons ou écarts doivent être repérés. Ce réflexe est particulièrement utile pour les abonnements, les achats récurrents et les tickets numérisés, dont l’apparence familière peut réduire la vigilance. Il crée une piste d’audit lisible : une personne extérieure doit pouvoir remonter de l’écriture à la facture, puis de la facture au paiement, sans devoir reconstituer votre raisonnement.
- Existence : la pièce justifie-t-elle une opération réelle et identifiable ?
- Exactitude : les dates, taux de TVA, montants HT, TTC et coordonnées sont-ils cohérents ?
- Imputation : la charge, le produit, la TVA et le tiers sont-ils affectés aux bons comptes ?
- Exhaustivité : la facture a-t-elle été enregistrée une seule fois, avec son avoir ou son règlement si nécessaire ?
Conservez les pièces justificatives de manière organisée et reliez-les à leur écriture par un numéro, une référence fournisseur ou une pièce jointe dans le logiciel. La chronologie des enregistrements, l’absence de suppression injustifiée et la possibilité de justifier chaque mouvement permettent de maintenir une comptabilité exploitable et conforme.
Automatiser sans perdre le contrôle de la comptabilité
Un logiciel comptable peut accélérer la collecte des factures, extraire certaines informations, proposer une imputation, importer les mouvements bancaires et rapprocher les paiements. L’automatisation réduit la ressaisie, surtout lorsque le volume de documents augmente. Elle ne remplace pas la validation humaine : une règle mal paramétrée peut reproduire la même erreur sur des dizaines d’opérations.
Les fonctions à privilégier
Pour choisir un outil, recherchez des fonctions adaptées à votre organisation : dépôt de factures, lecture des montants, gestion des journaux, règles de catégorisation, rapprochement bancaire, suivi des échéances et archivage des justificatifs. Le logiciel doit aussi permettre de corriger une proposition, de consulter l’historique et de retrouver rapidement le document associé à une écriture.
Mettre en place une validation simple
Commencez par automatiser les opérations stables, comme un loyer ou un abonnement dont l’imputation ne change pas. Contrôlez ensuite régulièrement les écritures proposées, notamment lorsqu’il s’agit d’un nouveau fournisseur, d’une TVA inhabituelle, d’un montant anormal, d’une facture sans règlement associé ou d’un paiement sans justificatif. Cette organisation associe rapidité et fiabilité. En cas de doute sur une imputation, une règle fiscale ou le traitement d’une opération inhabituelle, demandez l’avis d’un expert-comptable avant la validation définitive.

Articles qui pourraient vous intéresser :
 Comptabilisation d’un séminaire : quel compte choisir pour éviter le redressement fiscal ?
 Conseiller en gestion de patrimoine indépendant : 3 critères pour vérifier sa réelle indépendance
 Pilotage de la masse salariale : 4 leviers pour transformer un coût en atout stratégique
 10 % par an : quels placements, quels risques, quelles limites ?