Frais réels et impôt : comparez le forfait, vos trajets et vos dépenses
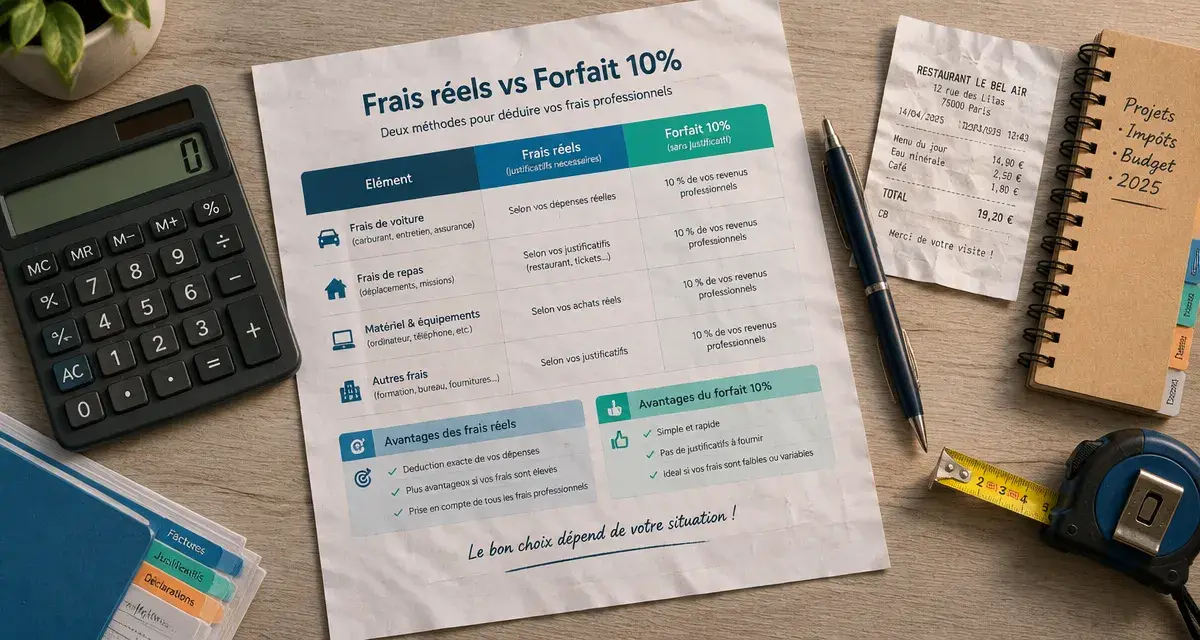
Pour réduire votre revenu imposable, vous pouvez remplacer la déduction forfaitaire de 10 % appliquée automatiquement sur vos salaires par vos dépenses professionnelles réellement supportées. Cette option devient intéressante lorsque leur total dépasse le forfait. Il faut alors recenser les dépenses admises, appliquer la bonne méthode de calcul et conserver les preuves nécessaires en cas de contrôle.
Commencez par comparer vos frais réels à la déduction de 10 %
La déduction forfaitaire couvre, sans justificatif détaillé, les dépenses professionnelles courantes des salariés. Elle représente 10 % des salaires déclarés, avec un minimum de 509 € et un maximum de 14 555 €. Elle s’applique par défaut : vous n’avez aucune démarche particulière à effectuer si vous la conservez.
Calcul des frais réels ou de la déduction forfaitaire
Comparez la déduction forfaitaire de 10 % avec le montant de vos dépenses professionnelles réellement admises.
Résultat de la comparaison
La formule appliquée est : min(max(10 % des salaires, 509 €), 14 555 €).
L’option choisie porte sur l’ensemble des frais professionnels : elle ne permet pas de combiner la déduction forfaitaire et les frais réels pour une même déclaration.
Opter pour les frais réels revient à renoncer à ce forfait pour déduire un montant calculé à partir de vos dépenses professionnelles. Le choix porte sur l’ensemble des frais. Vous ne pouvez donc pas additionner une partie de vos dépenses réelles aux 10 %. Comparez les deux montants avant de valider votre déclaration.
| Situation | Solution généralement adaptée |
|---|---|
| Peu de déplacements et peu d’achats liés au travail | Déduction forfaitaire de 10 % |
| Long trajet domicile-travail, repas fréquents hors domicile ou équipement professionnel | Calcul des frais réels à comparer au forfait |
| Frais réels inférieurs ou proches du forfait | Conserver le forfait, plus simple à gérer |
Ne raisonnez pas uniquement sur les kilomètres. Les repas, les abonnements de transport, le matériel, la documentation ou certains frais de télétravail peuvent modifier le résultat. À l’inverse, une dépense personnelle ne devient pas déductible parce qu’elle a été engagée un jour travaillé.
Repérez les dépenses professionnelles qui peuvent être retenues
Transport, repas et double résidence
Les frais de transport entre le domicile et le lieu de travail représentent souvent le principal poste. Vous pouvez retenir les transports en commun sur justificatifs ou, si vous utilisez votre véhicule personnel, appliquer le barème kilométrique. Les trajets domicile-travail sont pris en compte dans la limite de 40 km aller, sauf circonstances particulières justifiant une distance plus longue.
Les frais de repas sont déductibles lorsque vos horaires ou l’éloignement de votre lieu de travail vous contraignent à manger hors de votre domicile. Vous devez retirer la part correspondant au coût d’un repas pris chez vous. Le plafond déductible indiqué est de 4,90 € par repas. Si votre employeur rembourse tout ou partie de vos repas, cette prise en charge doit être intégrée au calcul pour éviter une double déduction.
Une double résidence peut aussi entraîner des frais lorsque l’emploi l’impose. Le logement proche du lieu de travail, les déplacements pour rejoindre le domicile familial et les frais annexes raisonnables peuvent alors être retenus. La contrainte professionnelle doit être réelle. Un choix motivé par le confort personnel ne suffit pas.
Matériel, formation et travail à domicile
Les achats strictement nécessaires à l’activité peuvent également être retenus : fournitures, documentation, vêtements professionnels spécifiques, cotisations professionnelles, frais de formation ou matériel informatique utilisé pour travailler. Lorsque le matériel informatique coûte plus de 500 €, il est amortissable : sa dépense est répartie sur plusieurs années, généralement sur trois ans. Un ordinateur acheté 750 € ne se déduit donc pas nécessairement en une seule fois.
Le télétravail demande une vérification attentive. Une allocation de télétravail peut être exonérée dans la limite de 2,70 € par jour, soit 59,40 € par mois. Si vous choisissez les frais réels, ne comptez pas deux fois une dépense déjà couverte par une allocation de l’employeur. Pour les charges du domicile, seule la fraction réellement liée à l’usage professionnel peut être envisagée, selon une méthode de répartition cohérente.
Calculez vos frais kilométriques sans vous tromper
Le barème kilométrique sert à évaluer le coût d’utilisation d’un véhicule personnel. Il intègre déjà le carburant, l’entretien, l’assurance, l’usure et la dépréciation du véhicule. Vous ne devez donc pas ajouter ces dépenses séparément. Les frais de péage et de stationnement liés aux trajets professionnels peuvent toutefois s’ajouter s’ils sont justifiés.
- Relevez le nombre de jours réellement travaillés sur site.
- Calculez la distance aller-retour entre votre domicile et votre lieu de travail.
- Appliquez la limite de 40 km aller si votre domicile est plus éloigné, sauf justification particulière.
- Multipliez la distance retenue par le nombre de trajets concernés.
- Utilisez le barème correspondant à la puissance fiscale du véhicule et au kilométrage annuel.
- Ajoutez, si nécessaire, les péages et les frais de stationnement justifiés.
Le calcul doit correspondre à votre situation réelle. Les congés, les arrêts, les journées en télétravail et les déplacements pris en charge par l’employeur réduisent le nombre de trajets déductibles. Pour les missions professionnelles, distinguez les déplacements entre le domicile et le travail de ceux effectués dans le cadre de vos fonctions.
Un dossier bien préparé rassemble un relevé des jours sur site, un tableau des trajets, les factures de péage et les justificatifs de repas. Cette organisation facilite les vérifications et permet de repérer les doublons, notamment entre un remboursement de l’employeur, une carte de transport et des dépenses avancées.
Faites un total cohérent et gardez vos justificatifs
Créez un tableau par catégorie : transport, repas, matériel, télétravail, documentation et autres frais professionnels. Pour chaque ligne, indiquez la date, la nature de la dépense, son montant, la part professionnelle retenue et le justificatif associé. Additionnez les montants admis, puis comparez-les à votre déduction forfaitaire de 10 %.
- À conserver : factures, tickets, abonnements de transport, relevés de kilomètres, preuves de péage, attestations de l’employeur et éléments justifiant une longue distance domicile-travail.
- À exclure : dépenses de confort personnel, vêtements ordinaires, frais déjà remboursés et achats sans lien démontrable avec l’emploi.
- À vérifier : la part privée d’un équipement ou d’une charge partagée, qui ne peut pas être déduite intégralement.
Vous n’avez pas à joindre systématiquement tous vos justificatifs à la déclaration, mais vous devez pouvoir les produire. Une estimation imprécise, des frais comptés deux fois ou l’absence de preuve peuvent entraîner une remise en cause de la déduction. Un montant justifiable vaut mieux qu’un total plus élevé, mais fragile.
Déclarez l’option choisie et utilisez un simulateur
Lors de la déclaration des revenus, sélectionnez l’option des frais réels et indiquez le montant total calculé dans la rubrique consacrée aux traitements et salaires. Vous devez également détailler la nature et le montant de vos frais dans l’espace prévu à cet effet. Votre explication doit permettre de comprendre rapidement le total déclaré : kilomètres, repas, matériel et autres postes retenus.
Avant de déclarer, utilisez le simulateur de frais kilométriques proposé par impots.gouv.fr pour vérifier le montant obtenu avec le barème applicable à votre véhicule. Il est utile si vous hésitez sur le nombre de kilomètres, la puissance fiscale ou l’incidence des jours de télétravail. Reprenez ensuite votre tableau global : le simulateur calcule les déplacements, mais ne remplace pas la comparaison avec les repas, les équipements et la déduction forfaitaire.
Le bon choix réduit légalement votre revenu imposable tout en restant documenté. Si l’écart avec le forfait est faible, la simplicité de la déduction de 10 % peut l’emporter. Si vos dépenses professionnelles sont nettement supérieures et correctement justifiées, l’option des frais réels devient plus pertinente.
Articles qui pourraient vous intéresser :
 Compte bancaire pour SCI : 3 critères pour choisir une offre gratuite sans brider votre gestion
 Logiciel de comptabilité pour entreprise individuelle : 4 critères pour choisir votre solution
 RSI en bourse : lire 70, 30 et les divergences sans se tromper
 Rentabilité financière : la formule du résultat net sur capitaux propres et ses pièges