Travailleur indépendant ou auto-entrepreneur : le second est un régime, pas un statut
Le terme « travailleur indépendant » désigne une façon d’exercer son activité, tandis que celui d’« auto-entrepreneur » désigne un régime précis. Depuis le 1er janvier 2016, on parle officiellement de micro-entrepreneur, même si l’ancienne appellation reste courante. Un micro-entrepreneur est donc un travailleur indépendant, mais tous les indépendants ne relèvent pas du régime de la micro-entreprise. Cette distinction aide à choisir une organisation adaptée à son activité, à ses charges, à son chiffre d’affaires prévisionnel et au niveau de protection recherché.
Travailleur indépendant : une catégorie, pas un statut unique
Un travailleur indépendant exerce son activité professionnelle pour son propre compte. Il facture ses clients, organise son travail sans lien de subordination et assume les risques économiques de son entreprise. Consultant freelance, artisan, commerçant, créateur, professionnel libéral ou dirigeant d’une société unipersonnelle peuvent donc être considérés comme des indépendants.
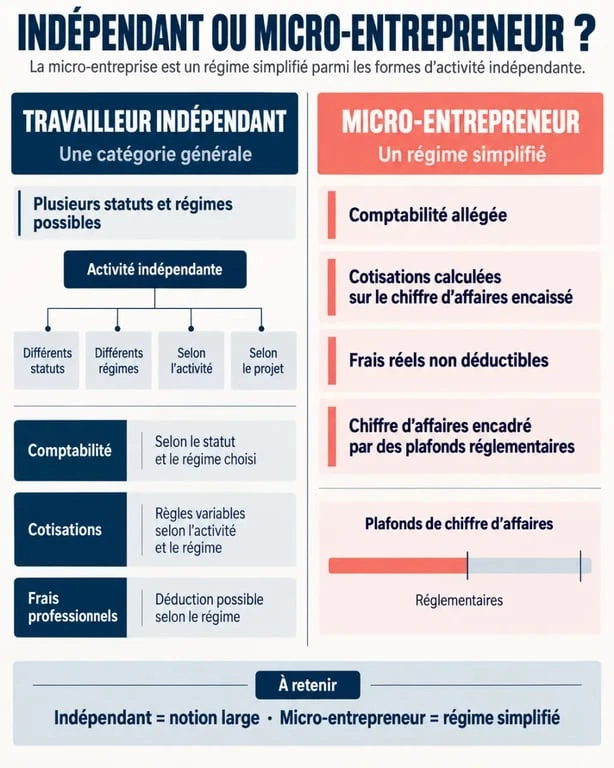
Cette notion ne précise pas la forme juridique ni le régime fiscal de l’activité. Un indépendant peut exercer en entreprise individuelle (EI), choisir le régime de la micro-entreprise, créer une entreprise unipersonnelle à responsabilité limitée (EURL) ou une société par actions simplifiée unipersonnelle (SASU). Le portage salarial est une autre configuration : la personne réalise ses missions de façon autonome, tout en bénéficiant d’un contrat de travail avec une société de portage.
Auto-entrepreneur et micro-entrepreneur : le même régime
Depuis le 1er janvier 2016, les appellations « auto-entrepreneur » et « micro-entrepreneur » désignent le même régime. Dans l’usage courant, les deux expressions restent très présentes. Il s’agit d’une entreprise individuelle bénéficiant de règles simplifiées pour la comptabilité, les déclarations et le calcul des cotisations sociales.
La bonne lecture est donc la suivante : le micro-entrepreneur est un travailleur indépendant qui a choisi un cadre simplifié. Ce régime convient souvent au démarrage d’une activité, à une activité complémentaire ou à une prestation nécessitant peu d’achats et d’investissements.
Les différences qui changent vraiment votre quotidien
| Point comparé | Micro-entrepreneur | Autre forme d’activité indépendante |
|---|---|---|
| Nature | Entreprise individuelle avec régime micro | EI au réel, EURL, SASU ou autre structure adaptée |
| Comptabilité | Allégée : livre des recettes, suivi des achats selon l’activité et facturation | Plus complète, avec un suivi détaillé des charges et des résultats |
| Cotisations sociales | Calculées sur le chiffre d’affaires encaissé | Modalités variables selon la structure et le régime social |
| Déduction des frais réels | Non : un abattement forfaitaire est appliqué fiscalement | Possible selon le régime retenu |
| Développement | Soumis à des plafonds de chiffre d’affaires propres à la micro-entreprise | Plus adapté aux activités avec croissance, associés ou investissements |
Choisir la forme juridique de votre entreprise · Découvrez les règles officielles pour choisir votre statut, notamment les seuils de chiffre d’affaires de la micro-entreprise.
Le sujet décisif : vos dépenses professionnelles
Le régime micro ne permet pas de déduire les dépenses réellement engagées. Le matériel, le loyer, la sous-traitance, les déplacements, les logiciels ou les marchandises ne diminuent pas directement le chiffre d’affaires déclaré. À la place, l’administration applique un abattement forfaitaire pour déterminer le revenu imposable.
Cette simplicité est souvent avantageuse pour un consultant qui travaille principalement avec un ordinateur et quelques abonnements. Elle peut devenir pénalisante pour un artisan qui achète des matières premières, un commerçant qui constitue un stock ou un professionnel qui paie un loyer élevé. Dans ces situations, une entreprise individuelle au réel ou une société peut mieux refléter la rentabilité réelle de l’activité.
Les plafonds ne sont pas un détail administratif
La micro-entreprise est réservée aux activités qui restent sous des plafonds de chiffre d’affaires. Ces seuils diffèrent selon la nature de l’activité et évoluent régulièrement. Ils doivent être vérifiés avant la création, puis suivis pendant l’année. Les dépasser ne signifie pas forcément l’arrêt immédiat de l’activité, mais peut entraîner une sortie du régime et des obligations de gestion différentes.
Le plafond doit être comparé à votre modèle économique. Plus l’activité se développe, plus un choix initial trop étroit peut avoir des conséquences sur la facturation, la trésorerie, la TVA et l’organisation comptable. Prévoir plusieurs scénarios de chiffre d’affaires, dont un scénario de croissance, évite de bâtir son lancement autour d’un régime que l’on devra abandonner au premier contrat important.
Atouts et limites : choisir selon l’activité, pas selon la mode
La micro-entreprise séduit par sa facilité d’accès. La création est rapide, les formalités sont limitées et les cotisations sociales sont déclarées selon une périodicité choisie. En l’absence de chiffre d’affaires encaissé, aucune cotisation sociale n’est en principe calculée sur des recettes inexistantes. Cette logique facilite le test d’une offre, le lancement d’une activité secondaire ou le passage progressif au travail indépendant.
- Les avantages : gestion simplifiée, visibilité sur les cotisations, obligations comptables réduites, lancement accessible et possibilité de cumuler sous conditions avec un emploi salarié ou une retraite.
- Les limites : plafonds de chiffre d’affaires, absence de déduction des frais réels, perception parfois moins structurée auprès de certains clients et protection sociale à apprécier selon sa situation.
Les autres statuts demandent davantage de formalités, parfois l’intervention d’un expert-comptable et une discipline administrative plus solide. En contrepartie, ils offrent souvent une meilleure capacité à absorber des charges, à investir, à recruter, à accueillir un associé ou à organiser une rémunération adaptée. L’EURL et la SASU répondent notamment à des logiques sociales et fiscales différentes. Leur comparaison mérite donc un examen personnalisé plutôt qu’un choix fondé sur leur seule popularité.
Les démarches pour créer et gérer son activité
Quelle que soit la forme choisie, la création passe par une déclaration d’activité auprès du guichet unique des formalités des entreprises. Il faut définir précisément l’activité, choisir une adresse de domiciliation et réunir les informations d’identité nécessaires. Lorsque l’activité est réglementée, des justificatifs doivent être fournis. Certaines professions exigent aussi une qualification, une inscription particulière ou une assurance professionnelle.
Les réflexes utiles avant la première facture
- Définissez votre offre, vos tarifs et vos clients cibles pour estimer un chiffre d’affaires réaliste.
- Listez vos dépenses récurrentes et ponctuelles. Elles pèsent directement dans l’arbitrage entre micro-entreprise et régime réel.
- Vérifiez vos obligations d’assurance, notamment la responsabilité civile professionnelle et, pour certains métiers du bâtiment, les garanties spécifiques requises.
- Ouvrez un compte dédié à l’activité lorsque cela devient obligatoire ou simplement utile pour séparer clairement les flux.
- Organisez dès le départ vos devis, factures, justificatifs et déclarations pour éviter les régularisations tardives.
La gestion quotidienne d’un micro-entrepreneur reste plus légère, mais elle ne dispense pas de suivre ses encaissements, d’établir des factures conformes et de déclarer son chiffre d’affaires. Une EI au réel ou une société impose aussi une comptabilité plus structurée. Dans tous les cas, anticipez la trésorerie destinée aux cotisations et à l’impôt : le chiffre d’affaires encaissé n’est pas le revenu disponible.
Quel choix selon votre projet professionnel ?
La micro-entreprise est généralement pertinente si vous démarrez seul, avec peu de frais, une activité de services ou de vente encore incertaine et l’envie de tester votre marché sans alourdir l’administration. C’est souvent un point de départ efficace pour un graphiste, un formateur, un rédacteur, un consultant ou une activité artisanale de faible volume.
Une structure hors micro mérite d’être étudiée lorsque les achats, les investissements ou la sous-traitance pèsent fortement dans l’activité. Elle devient aussi plus cohérente si vous prévoyez une croissance rapide, un chiffre d’affaires proche des plafonds, l’arrivée d’un associé ou l’embauche de salariés. Le besoin de déduire des frais réels est un signal particulièrement important.
Ne choisissez pas uniquement en fonction de la simplicité de création. Posez-vous quatre questions : combien vais-je facturer, combien vais-je dépenser, quel niveau de risque mon activité comporte-t-elle et où veux-je être dans deux ans ? Si les réponses restent incertaines, commencer en micro-entreprise peut être pragmatique, à condition de prévoir un réexamen régulier. Un accompagnement par un expert-comptable ou un conseiller compétent est utile lorsque les enjeux fiscaux, patrimoniaux ou sociaux deviennent significatifs.

- Travailleur indépendant ou auto-entrepreneur : le second est un régime, pas un statut - 17 septembre 2026
- Trouver un nom d’entreprise : 3 vérifications avant de lancer votre marque - 16 septembre 2026
- Quels business lancer avec peu de moyens au départ ? - 15 septembre 2026
Articles qui pourraient vous intéresser :
 Salaires en sortie d’école de commerce : chiffres réels, disparités et leviers de négociation
 CDI pour professeur contractuel : 6 ans d’ancienneté et 3 avantages majeurs pour stabiliser sa carrière
 Conseiller en innovation : comment transformer vos idées en actifs rentables
 Salaire d’un chef de projet junior : fourchettes réelles et leviers de négociation