Résultat comptable : la méthode de calcul pour piloter votre rentabilité et anticiper l’impôt
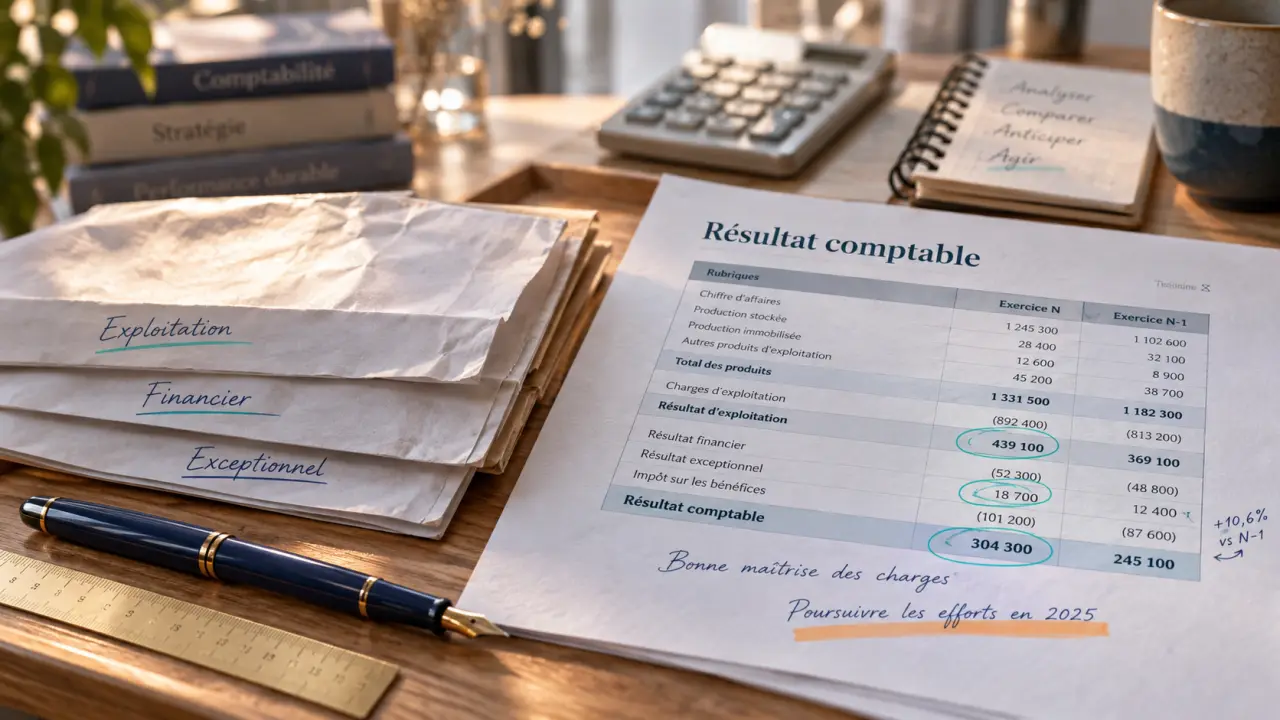
Le résultat comptable est bien plus qu’une simple ligne au bas d’un document financier. Pour tout dirigeant de TPE ou PME, il constitue la boussole qui indique si l’activité de l’entreprise génère de la valeur ou si elle en consomme. Comprendre ce chiffre permet d’interpréter la santé économique de son organisation pour prendre des décisions éclairées. Entre les subtilités des produits, des charges et la distinction souvent floue avec le résultat fiscal, la confusion est fréquente. Ce guide détaille les mécanismes de cet indicateur fondamental pour vous aider à maîtriser la gestion de votre structure.
Qu’est-ce que le résultat comptable ?
Le résultat comptable représente la différence entre l’ensemble des produits et l’ensemble des charges enregistrés par une entreprise au cours d’un exercice comptable, généralement d’une durée de douze mois. Ce calcul permet de déterminer si l’exercice s’est soldé par un bénéfice, lorsque les produits sont supérieurs aux charges, ou par une perte dans le cas inverse. Ce chiffre répond à une obligation légale stricte : le compte de résultat est l’un des trois documents de synthèse obligatoires, avec le bilan et l’annexe, qui composent les comptes annuels. Il sert également d’outil de communication financière auprès des partenaires extérieurs, tels que les banques ou les investisseurs, qui l’utilisent pour évaluer la rentabilité et la solvabilité de la structure.
La mécanique du calcul : produits moins charges
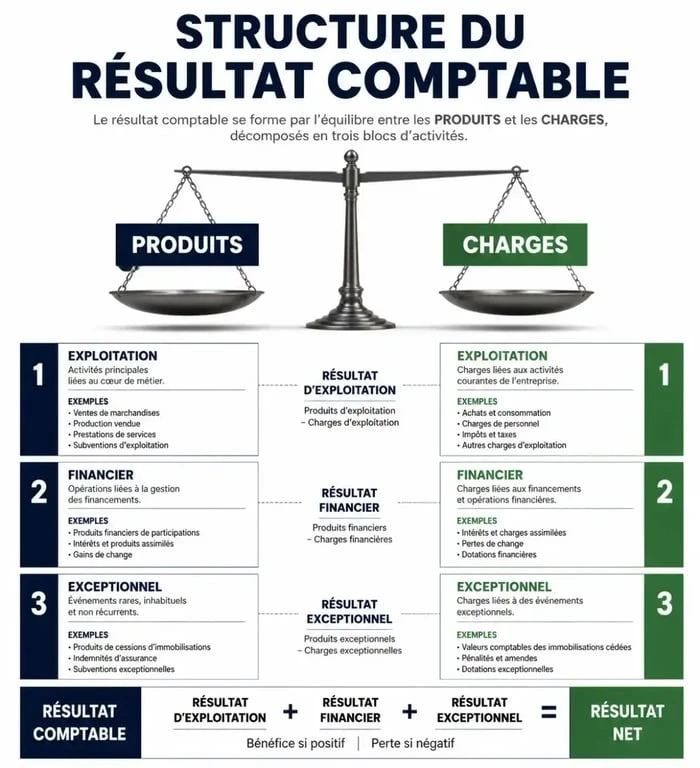
Le calcul du résultat comptable repose sur une formule arithmétique simple : Résultat = Produits – Charges. Pour obtenir une analyse pertinente, il est nécessaire de ventiler ces éléments en trois grandes catégories : l’exploitation, le financier et l’exceptionnel. Le résultat d’exploitation reflète la performance du cœur de métier. Il intègre les ventes de marchandises ou de services, appelées produits d’exploitation, et les coûts liés à l’activité courante, comme les achats, les salaires, les loyers et les dotations aux amortissements. Le résultat financier découle des choix de financement, regroupant les intérêts perçus sur des placements et les intérêts d’emprunt payés. Enfin, le résultat exceptionnel rassemble les opérations qui ne sont pas liées à l’activité normale de l’entreprise, comme la cession d’une immobilisation ou des pénalités imprévues.
En additionnant ces trois composantes, vous obtenez le résultat net comptable. Cette décomposition est essentielle pour comprendre si les difficultés éventuelles viennent d’une baisse de productivité, d’un endettement trop lourd ou d’événements ponctuels. Une analyse fine de ces postes permet de distinguer une rentabilité structurelle d’un gain ponctuel, offrant ainsi une vision claire de la pérennité de l’activité.
Résultat comptable vs résultat fiscal : les points de divergence
Il est fréquent de confondre le résultat comptable avec le résultat fiscal, alors que leurs finalités diffèrent. Le résultat comptable est établi selon les normes du Plan Comptable Général, tandis que le résultat fiscal est la base sur laquelle sera calculé l’impôt sur les bénéfices, qu’il s’agisse de l’IS ou de l’IR. La loi fiscale ne reconnaît pas toujours les mêmes déductions que la comptabilité. Pour passer du premier au second, l’expert-comptable effectue des retraitements appelés réintégrations fiscales, pour les charges comptabilisées mais non déductibles fiscalement, comme certaines amendes, ou des déductions fiscales, pour les produits comptabilisés mais non imposables. Cette passerelle, souvent matérialisée par les formulaires 2058-SD ou 2035-SD, est cruciale pour garantir la conformité de l’entreprise face à l’administration fiscale.
Utiliser son résultat comptable pour piloter son activité
Au-delà de l’aspect déclaratif, le résultat comptable est un levier stratégique. Chaque chef d’entreprise doit surveiller ses marges et ses coûts fixes. En observant régulièrement l’évolution de son résultat, il est possible d’anticiper les déséquilibres bien avant la clôture annuelle. Cette posture proactive permet d’ajuster les prix de vente, de renégocier les conditions fournisseurs ou de réorienter les investissements à temps, transformant ainsi la comptabilité d’une contrainte administrative en un véritable tableau de bord décisionnel. Cette approche permet également d’éviter les erreurs classiques, comme l’oubli de comptabiliser certaines charges en fin d’exercice ou la mauvaise classification des investissements, qui peuvent fausser la vision réelle de la rentabilité. Un résultat comptable préparé avec rigueur tout au long de l’année est le gage d’une gestion sereine et d’une meilleure capacité à convaincre ses partenaires financiers.
Pour approfondir l’analyse, il est utile de comparer le résultat net avec les capitaux propres inscrits au passif du bilan. Le résultat net est le lien direct entre ces deux documents financiers fondamentaux. Si le résultat est négatif, cela indique une perte. Bien que cela ne signifie pas nécessairement que l’entreprise est en faillite, une telle situation impose d’analyser d’urgence les marges ou le volume d’activité pour revoir le modèle économique ou restructurer les charges. À l’inverse, isoler le résultat exceptionnel permet de juger la performance réelle sur l’activité courante. Si le résultat global est positif uniquement grâce à une vente d’actif exceptionnelle, cela masque une potentielle fragilité de l’exploitation quotidienne. En maîtrisant ces indicateurs, le dirigeant renforce sa capacité à piloter son entreprise avec précision et à anticiper les évolutions du marché.

- Quels business lancer avec peu de moyens au départ ? - 15 septembre 2026
- Résultat comptable : la méthode de calcul pour piloter votre rentabilité et anticiper l’impôt - 15 septembre 2026
- Fonctionnaire et auto-entrepreneur : les règles du cumul et la limite de 3 ans - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Formation SEO avancé : 4 leviers techniques pour dominer vos concurrents sur Google
 Cascade, agile ou hybride : quelle méthode de gestion de projet choisir selon vos contraintes ?
 Ouvrir une boutique Amazon : frais, TVA et choix FBA à cadrer dès le départ
 Les fondamentaux du management : comprendre le rôle, fixer des objectifs et ajuster sa posture