Conseiller en gestion de patrimoine indépendant : plus de choix, moins de conflits d’intérêts
Choisir un conseiller en gestion de patrimoine indépendant permet d’aborder ses placements, sa fiscalité, sa retraite ou sa transmission avec une vision plus large que la sélection d’un produit financier. Mais l’étiquette « indépendant » ne suffit pas. Il faut comprendre ce qu’elle recouvre, comment le professionnel est rémunéré et quelles garanties vérifier avant de lui confier des informations patrimoniales sensibles.
Le rôle concret d’un conseiller en gestion de patrimoine indépendant
Le conseiller en gestion de patrimoine indépendant, souvent appelé CGPI, accompagne les particuliers, les dirigeants et les familles dans l’organisation de leur patrimoine. Son travail ne consiste pas à vendre une solution isolée. Il commence par étudier la situation familiale, les revenus, les dettes, les actifs détenus, les projets à venir, le niveau de risque acceptable et les contraintes fiscales ou juridiques.
Cette analyse conduit à un bilan patrimonial : une photographie structurée de l’existant, mais aussi un outil de décision. Le conseiller peut ensuite formuler des recommandations sur l’allocation d’actifs, l’épargne retraite, l’investissement immobilier, la protection de la famille, la préparation d’une cession d’entreprise ou la transmission.
Une approche qui relie les décisions entre elles
Un bon conseil patrimonial évite de traiter chaque sujet séparément. Réduire un impôt sans examiner l’horizon de placement, investir dans l’immobilier sans anticiper la succession ou choisir un contrat sans vérifier les liquidités disponibles peut créer de nouveaux déséquilibres. Le CGPI cherche donc à coordonner les dimensions financières, fiscales, civiles et immobilières, en s’appuyant sur d’autres professionnels lorsque le dossier le nécessite.
Le patrimoine fonctionne comme un ensemble lié : une décision fiscale peut modifier la trésorerie, la protection du conjoint ou la capacité à financer un projet. Cette lecture des interdépendances est particulièrement utile lors d’un mariage, d’une naissance, d’un divorce, d’un départ à la retraite, d’une expatriation ou de la vente d’une société. Une recommandation pertinente doit rester cohérente une fois replacée dans l’ensemble de la situation.
Indépendant, CGP ou banquier privé : ce qui change réellement
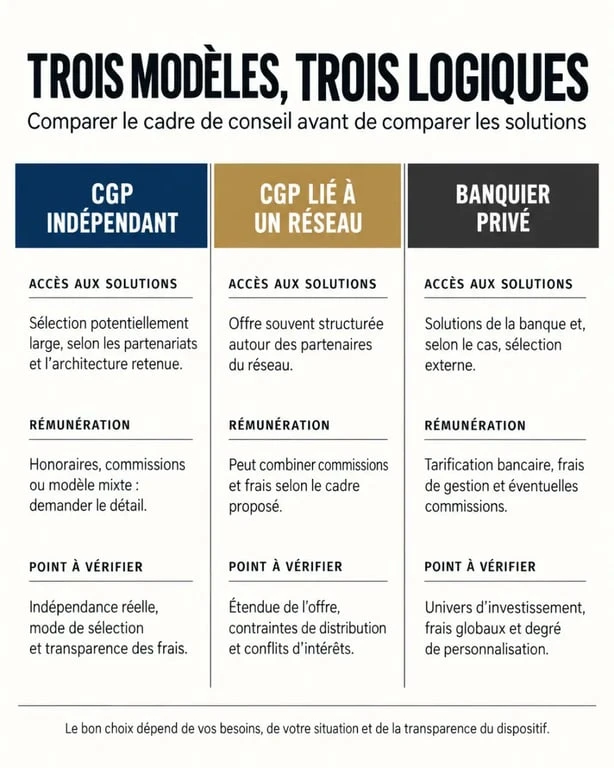
Le titre de conseiller en gestion de patrimoine recouvre des pratiques diverses. La différence ne tient pas seulement à la qualité de l’interlocuteur. Elle concerne aussi l’accès aux solutions, les liens avec les fournisseurs et la transparence de la rémunération.
| Interlocuteur | Accès aux solutions | Point à examiner |
|---|---|---|
| CGPI | Peut travailler en architecture ouverte, avec plusieurs partenaires | Le degré réel d’indépendance et les modalités de rémunération |
| CGP lié à un réseau | Peut privilégier les offres du groupe ou de partenaires référencés | Les limites de la gamme proposée et les éventuelles incitations commerciales |
| Banquier privé | Accès à l’expertise et aux solutions de sa banque | La place des produits maison dans les recommandations |
L’architecture ouverte signifie qu’un conseiller peut comparer des produits ou des supports issus de plusieurs établissements au lieu de se limiter à une offre interne. Elle n’est utile que si la comparaison est expliquée : disponibilité, frais, risque, fiscalité, liquidité et adéquation avec les objectifs doivent être examinés ensemble.
Les CGPI représentent une part minoritaire du secteur : 5 % des conseillers prodigueraient un conseil indépendant, alors qu’ils traitent 7 à 9 % des flux d’épargne. Leur clientèle patrimoniale intermédiaire se situe généralement entre 250 000 et 5 millions d’euros d’actifs financiers. Cela ne signifie pas qu’un accompagnement est réservé à ce niveau de patrimoine. Un projet complexe peut justifier un conseil avant même la constitution d’un capital important.
Rémunération et réglementation : les preuves à demander
L’indépendance se vérifie d’abord dans les faits. Un conseiller peut être indépendant sur le plan capitalistique, c’est-à-dire ne pas appartenir à une banque ou à un assureur, tout en percevant des commissions de partenaires. À l’inverse, une rémunération par honoraires de conseil rend plus lisible le coût de l’accompagnement et limite le risque qu’une recommandation soit orientée par une rétrocommission.
Honoraires, commissions et rétrocommissions
Les honoraires peuvent être facturés au forfait, au temps passé, selon la complexité du dossier ou sous la forme d’un suivi périodique. Des commissions ou des rétrocommissions peuvent aussi exister selon les produits distribués. Aucun de ces modèles ne dispense le professionnel d’être transparent. Avant de vous engager, demandez un document clair indiquant qui rémunère le conseiller, à quel titre, pour quel montant ou selon quel mode de calcul.
La directive MIF 2 encadre notamment l’information fournie au client et la prévention des conflits d’intérêts dans le conseil en investissement. Un professionnel qui se présente comme indépendant doit pouvoir expliquer précisément son positionnement, son univers de sélection et le traitement des éventuelles rémunérations versées par des tiers. La question n’est donc pas seulement de connaître le montant facturé, mais aussi de comprendre ce qui peut influencer la recommandation.
Des statuts qui délimitent les missions
Selon les prestations proposées, le conseiller peut cumuler plusieurs statuts : CIF pour le conseil en investissements financiers, courtier en assurance, IOBSP pour les opérations de banque et services de paiement, ou encore compétence juridique appropriée, dite CJA. Ces qualifications ne sont pas de simples sigles. Elles déterminent les activités qu’il peut exercer et les obligations qu’il doit respecter. Elles doivent correspondre aux recommandations formulées dans votre dossier.
Dans quelles situations l’accompagnement apporte le plus de valeur
Faire appel à un CGPI est pertinent lorsqu’une décision engage plusieurs années ou plusieurs membres de la famille. C’est souvent le cas à l’approche de la retraite, lors de la perception d’une indemnité, d’un héritage, de la vente d’un bien immobilier, de la constitution d’une épargne importante ou de la création d’une société.
- Un jeune actif peut clarifier ses priorités entre épargne de précaution, achat immobilier et retraite.
- Un dirigeant peut articuler patrimoine professionnel, trésorerie d’entreprise et protection de sa famille.
- Un couple peut préparer la transmission sans attendre une situation d’urgence.
- Un retraité peut réorganiser ses revenus, ses placements et la liquidité nécessaire à ses projets.
La valeur du conseil vient aussi du suivi dans le temps. Un bilan patrimonial n’est pas figé : les revenus évoluent, les lois changent, les marchés fluctuent et les projets familiaux se transforment. Des points réguliers permettent de vérifier que la stratégie reste adaptée, sans transformer chaque variation de marché en motif de décision précipitée.
Choisir son CGPI : une méthode de vérification simple
La confiance ne repose pas sur un discours rassurant, mais sur la qualité des questions posées et sur la documentation remise. Lors du premier rendez-vous, un conseiller sérieux cherche à comprendre votre situation avant de parler de produits. Il doit aussi pouvoir expliquer les limites de son intervention et vous orienter vers un notaire, un avocat ou un expert-comptable lorsque leur compétence est nécessaire.
- Demandez ses statuts et ses domaines d’habilitation. Ils doivent correspondre aux conseils envisagés.
- Interrogez-le sur sa rémunération. Faites préciser les honoraires, les commissions, les rétrocommissions et les frais liés aux solutions proposées.
- Examinez sa méthode de travail. Un audit patrimonial, une lettre de mission et des recommandations écrites constituent des repères utiles.
- Vérifiez l’étendue de sa sélection. Demandez comment sont choisis les partenaires et si certains produits sont exclus d’emblée.
- Évaluez sa pédagogie. Vous devez comprendre le risque, la durée de blocage, les frais et les scénarios défavorables avant de signer.
Enfin, comparez au moins deux approches si l’enjeu est important. Un conseiller fiable ne promet pas un rendement ou une économie fiscale immédiate. Il formule des recommandations compréhensibles, justifiées et compatibles avec vos priorités. Cette exigence de clarté offre une base solide pour une relation patrimoniale durable.

- Conseiller en gestion de patrimoine indépendant : plus de choix, moins de conflits d’intérêts - 13 septembre 2026
- Solution marketing automation : le mauvais workflow coûte plus qu’un abonnement - 12 septembre 2026
- Auto-entrepreneur ou SASU : choisissez selon vos charges, vos revenus et votre croissance - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Investissement Pinel : 39 villes à éviter pour protéger votre rentabilité et votre patrimoine
 Déblocage des fonds de succession : délais, blocages et solutions pour accélérer le virement
 Calculer le résultat comptable : 2 méthodes fiables et les charges à ne pas oublier
 Produits structurés : fonctionnement, risques et leviers de performance pour l’investisseur