Capital social d’une entreprise : 1 € suffit-il vraiment à rassurer les partenaires ?
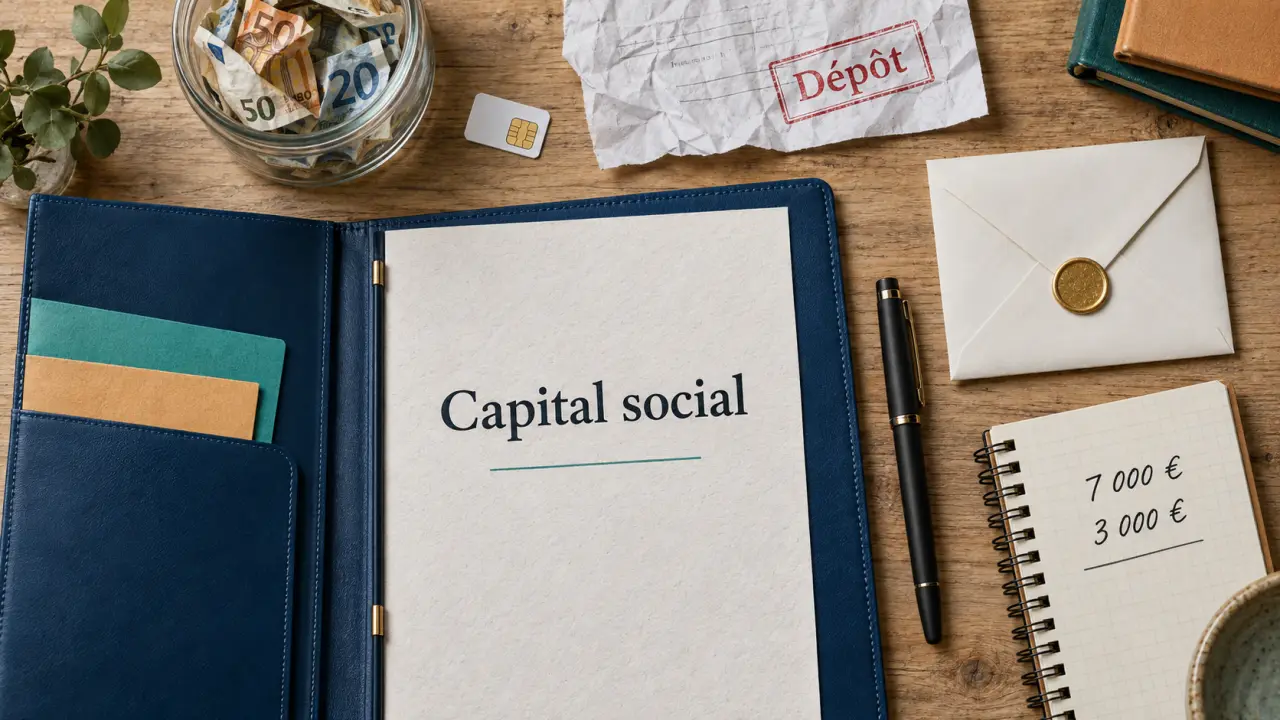
Le capital social correspond aux apports que les associés ou actionnaires mettent à la disposition d’une société lors de sa création, puis éventuellement au cours de son existence. Inscrit dans les statuts, il se divise en parts sociales ou en actions et influence souvent la place de chacun dans les décisions. Son montant peut être symbolique, mais il ne remplace pas le financement nécessaire au lancement de l’activité.
Comprendre ce que le capital social engage réellement
Juridiquement, le capital social est un montant inscrit dans les statuts. Il correspond à la valeur des apports retenus pour constituer le patrimoine initial de la société. En échange, les associés reçoivent des titres, des parts sociales dans certaines sociétés ou des actions dans d’autres.
Comptablement, le capital social apparaît au passif du bilan, parmi les capitaux propres. Ce n’est donc pas une somme définitivement immobilisée. Une fois les formalités accomplies et les fonds débloqués, la société peut l’utiliser pour ses dépenses professionnelles. Le capital reste toutefois une information structurante sur la composition financière de l’entreprise.
Un repère pour les droits et le pouvoir des associés
La répartition du capital influence généralement les droits de vote, le partage des bénéfices et le poids de chaque associé dans la gouvernance. Si deux personnes apportent respectivement 7 000 € et 3 000 €, elles détiennent en principe 70 % et 30 % des titres. Les statuts peuvent prévoir des règles particulières, mais une répartition définie dès le départ limite les risques de désaccord sur la direction de l’activité, les investissements ou le versement des dividendes.
Un signal, pas une garantie financière
Un capital élevé ne prouve pas, à lui seul, qu’une entreprise est rentable, solvable ou bien gérée. À l’inverse, un capital de 1 € n’empêche pas une activité de réussir. Le montant reste néanmoins un premier signal pour une banque, un fournisseur, un bailleur ou un client professionnel. Il doit surtout correspondre aux besoins immédiats de l’entreprise : stock, matériel, dépôt de garantie, logiciel, communication, premières charges et délai avant les premiers encaissements.
Le capital donne une première indication visible de l’extérieur, sans résumer toute la situation du projet. Un montant important peut être rapidement absorbé par des dépenses urgentes. Un montant faible peut convenir à un modèle léger, soutenu par des revenus rapides. Avant de fixer une somme, il est donc plus utile d’établir un calendrier des encaissements et des décaissements que de choisir un chiffre uniquement rassurant sur le papier.
Quels apports peuvent composer le capital ?
La constitution du capital repose principalement sur les apports en numéraire et les apports en nature. Chaque apport doit être décrit avec précision dans les statuts pour justifier le nombre de titres attribués à chaque associé.
Augmenter le capital social : démarches et obligations · Découvrez la procédure officielle, les formalités et les règles de dépôt des fonds pour augmenter le capital social de votre société.
| Type d’apport | Exemple | Effet sur le capital social |
|---|---|---|
| Apport en numéraire | Somme versée sur un compte de dépôt | Entre dans le capital |
| Apport en nature | Ordinateur, véhicule, marque ou matériel | Entre dans le capital après évaluation |
| Apport en industrie | Compétence technique, travail ou savoir-faire | N’entre pas dans le capital |
Numéraire et nature : des apports qui donnent des titres
L’apport en numéraire est le plus simple : l’associé verse de l’argent à la société. L’apport en nature consiste à transférer un bien matériel ou immatériel. Sa valeur doit être évaluée avec sérieux, car elle détermine la répartition des droits sociaux. Selon la forme de société et les caractéristiques de l’opération, l’intervention d’un commissaire aux apports peut être nécessaire ou faire l’objet d’une dispense encadrée.
En cas de doute sur la valeur d’un bien, mieux vaut sécuriser l’évaluation que surévaluer un actif difficile à revendre. Une estimation trop élevée peut fausser la répartition entre associés et fragiliser les bases financières de la société dès sa création.
L’apport en industrie compte, sans gonfler le capital
Un associé peut apporter son travail, son réseau ou son expertise : c’est l’apport en industrie. Il peut donner droit à une part des bénéfices et participer à l’équilibre entre associés selon les statuts, mais il n’entre pas dans le montant du capital social. Cette distinction compte lorsqu’un projet réunit un financeur et un opérationnel.
L’accord doit alors définir clairement la contribution de chacun, les droits attachés aux titres et les conditions de poursuite de la collaboration. Le capital reflète les apports qui y sont intégrés, tandis que l’apport en industrie doit être encadré séparément dans les statuts.
Fixer un montant cohérent plutôt qu’un minimum symbolique
Dans une SARL, une SAS ou une EURL, le montant minimum du capital est de 1 €. Cette souplesse facilite la création, mais elle ne transforme pas 1 € en solution adaptée à toutes les entreprises. Le montant dépend de l’activité, du niveau de risque, du recours au crédit et de la confiance à établir avec les partenaires.
- Pour une activité de conseil sans stock ni local, un capital modeste peut convenir si la trésorerie est correctement anticipée.
- Pour un commerce, une activité artisanale équipée ou un projet avec stock, un montant plus élevé facilite le démarrage et le financement des premières dépenses.
- Avec plusieurs associés, le capital doit permettre une répartition lisible des titres sans créer de blocage dans la gouvernance.
- En cas de recherche de financement, un apport personnel crédible peut faciliter le dialogue avec les prêteurs.
Il faut distinguer le capital des autres ressources de l’entreprise. Les avances en compte courant d’associé, par exemple, peuvent financer la société sans modifier la répartition du capital. Elles n’ont ni le même régime ni le même effet sur les droits de vote.
Combiner un capital adapté et des avances correctement formalisées offre souvent plus de souplesse qu’un montant fixé au hasard. Le choix doit tenir compte du besoin de départ et du délai prévu avant les premiers encaissements, plutôt que du seul montant minimum autorisé.
Déposer les fonds avant l’immatriculation : les étapes utiles
Lorsqu’il comporte des apports en numéraire, le capital est déposé avant l’immatriculation de la société. Le dépôt peut être réalisé auprès d’une banque, d’un notaire ou de la Caisse des Dépôts. Les fonds sont versés sur un compte ouvert au nom de la société en formation.
- Rédiger les statuts en indiquant le capital, les apports et la répartition des titres.
- Verser les sommes correspondant aux apports en numéraire auprès du dépositaire choisi.
- Obtenir l’attestation de dépôt des fonds.
- Joindre cette attestation au dossier de création et accomplir les formalités d’immatriculation.
- Après l’immatriculation, demander le déblocage des fonds pour les besoins de la société.
Conservez les justificatifs de versement, l’attestation de dépôt et la version signée des statuts. Le montant du capital doit également figurer sur les documents officiels de la société. Si le capital n’est pas intégralement libéré dès l’origine lorsque la loi le permet, les associés doivent respecter les échéances de versement prévues.
La libération du capital et le dépôt des fonds doivent rester cohérents avec les informations inscrites dans les statuts. Toute différence entre les sommes annoncées et les sommes effectivement versées peut compliquer le dossier de création.
Augmenter ou réduire le capital sans fragiliser la société
Le capital social n’est pas figé. Une augmentation peut accompagner l’arrivée d’un investisseur, financer un développement ou renforcer les capitaux propres. Elle peut être réalisée par de nouveaux apports en numéraire ou en nature, ou par incorporation de réserves. Elle modifie fréquemment la proportion de détention : un associé qui ne participe pas à l’opération peut voir son pourcentage diminuer.
Une réduction de capital peut servir à absorber des pertes, réorganiser l’actionnariat ou restituer une partie des apports dans certaines situations. Cette décision est plus sensible, car elle peut affecter la protection des créanciers. Dans les deux cas, il faut respecter les règles de décision prévues par la forme sociale et les statuts, mettre les statuts à jour, puis accomplir les formalités de publicité et d’enregistrement requises.
Avant de modifier le capital, posez trois questions : quel besoin financier l’opération couvre-t-elle, quel effet aura-t-elle sur les droits de vote et existe-t-il une solution plus appropriée, comme un compte courant d’associé ? Un expert-comptable, un avocat ou un notaire peut sécuriser l’opération lorsque les enjeux patrimoniaux, les apports en nature ou les relations entre associés sont importants.
Une modification du capital engage donc la structure financière et la gouvernance de l’entreprise. Elle mérite une décision documentée, cohérente avec les besoins réels de la société et la répartition souhaitée entre les associés.

- Capital social d’une entreprise : 1 € suffit-il vraiment à rassurer les partenaires ? - 27 septembre 2026
- Une marketplace met en relation vendeurs et acheteurs, sous l’arbitrage d’une plateforme - 26 septembre 2026
- Les avantages de la SARL sécurisent la gestion, le patrimoine et les projets familiaux - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Bordereau de situation fiscale : comment obtenir votre attestation P237 en 3 étapes
 Facturer sans numéro SIRET : les conditions légales pour sécuriser vos premiers revenus
 Où acheter des actions, quel compte choisir et comment passer un ordre ?
 Conseiller en gestion de patrimoine indépendant : plus de choix, moins de conflits d’intérêts