Compte de résultat et bilan : deux lectures complémentaires de l’entreprise
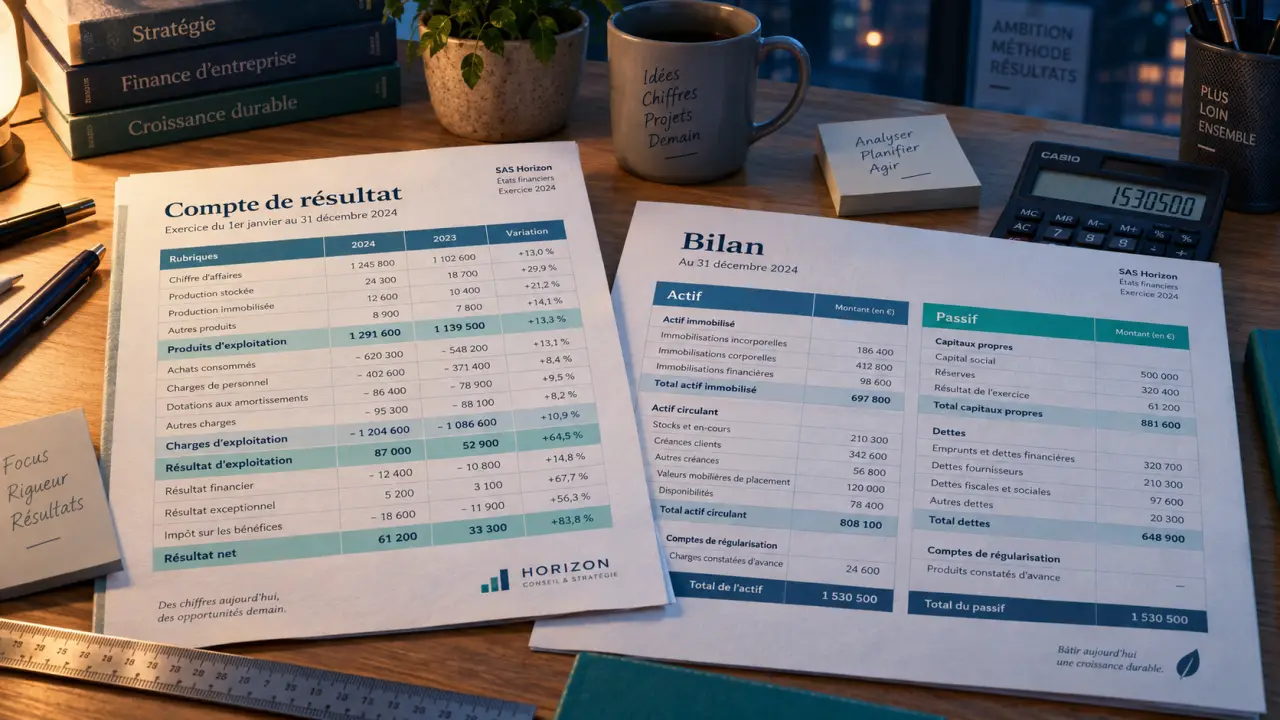
Le compte de résultat et le bilan répondent à deux questions différentes, mais complémentaires : l’entreprise a-t-elle créé ou perdu de la valeur pendant l’exercice ? et quelle est sa situation financière à la date de clôture ? Le premier mesure une performance sur une période. Le second présente ce que l’entreprise possède, ce qu’elle doit et les ressources qui financent son activité. Les lire ensemble évite de confondre rentabilité, trésorerie et solvabilité.
Deux documents, deux angles de lecture de l’entreprise
Le compte de résultat et le bilan font partie des états financiers établis à la clôture de l’exercice comptable. Ils reprennent certains chiffres communs, notamment le résultat net, mais leur logique diffère. Le compte de résultat retrace les opérations réalisées pendant une période. Le bilan présente la situation atteinte à une date précise.
| Point comparé | Compte de résultat | Bilan comptable |
|---|---|---|
| Question principale | L’activité est-elle rentable ? | L’entreprise est-elle financièrement équilibrée ? |
| Période observée | Un exercice comptable | Une date précise, souvent la date de clôture |
| Éléments principaux | Produits, charges, résultat | Actif, passif, capitaux propres, dettes |
| Image simple | Le relevé des gains et des coûts | L’inventaire des ressources et des emplois |
| Utilité dominante | Mesurer la rentabilité | Évaluer la structure financière et la liquidité |
Une entreprise peut afficher un résultat bénéficiaire tout en rencontrant des difficultés de trésorerie. À l’inverse, elle peut disposer temporairement de liquidités grâce à un emprunt, sans que son activité soit rentable. Cette distinction intéresse le dirigeant, les associés, les banques et les organismes de financement.
Le compte de résultat explique la performance réalisée
Le compte de résultat regroupe les produits, c’est-à-dire les revenus générés par l’entreprise, et les charges, qui correspondent aux coûts supportés pour exercer son activité. La différence entre les deux fait apparaître un bénéfice ou une perte sur la période étudiée.
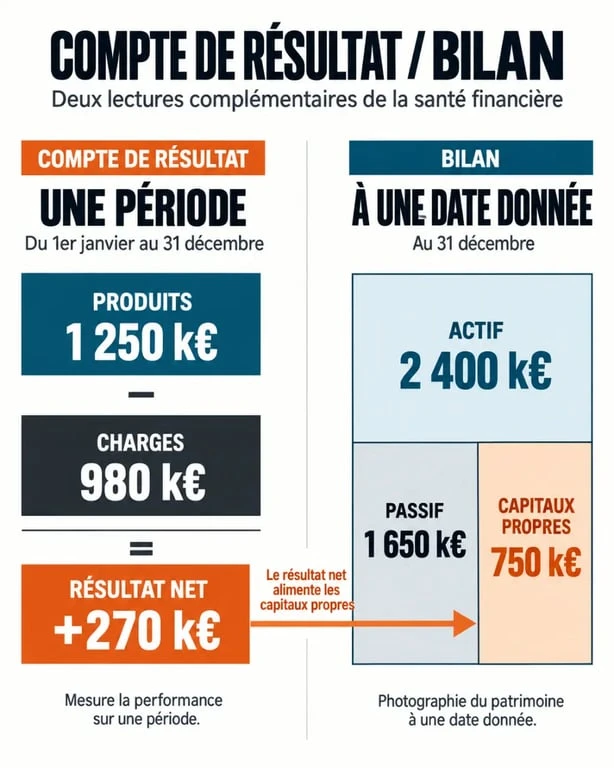
Produits et charges : la mécanique du résultat
Les produits comprennent notamment le chiffre d’affaires issu des ventes de biens ou de prestations. Les charges intègrent les achats, les salaires, les loyers, les frais de transport, les charges financières, les impôts et les taxes. Certaines charges ne donnent pas lieu à une sortie d’argent immédiate. Les amortissements traduisent comptablement l’usure d’un actif, tandis que les provisions prennent en compte un risque ou une perte probable.
Le document permet de distinguer plusieurs niveaux d’analyse. Le résultat d’exploitation renseigne sur la performance de l’activité courante. Le résultat financier reflète notamment le poids des intérêts d’emprunt. Après prise en compte des éléments exceptionnels et de l’impôt, le résultat net indique le gain ou la perte finale de l’exercice.
Un exemple simple pour le lire
Une entreprise facture 100 000 € de prestations pendant l’exercice. Elle supporte 60 000 € de charges de personnel, 20 000 € d’achats et de frais externes, ainsi que 5 000 € d’amortissements. Son résultat, avant d’éventuels autres éléments, est de 15 000 €. Ce montant ne signifie pas qu’elle possède 15 000 € de plus sur son compte bancaire : une partie des factures clients peut rester à encaisser et des dettes fournisseurs peuvent ne pas encore être réglées.
Le bilan révèle ce que l’entreprise détient et ce qu’elle doit
Le bilan est établi à une date donnée. Il est organisé en deux parties qui s’équilibrent toujours : l’actif présente les emplois et les biens détenus ; le passif indique l’origine des financements ayant permis de les acquérir. Le passif ne désigne donc pas seulement des dettes ou des difficultés. Il comprend aussi les capitaux apportés ou conservés dans l’entreprise.
À l’actif : les moyens mobilisés par l’activité
L’actif immobilisé regroupe les éléments destinés à rester durablement dans l’entreprise : matériel, véhicules, logiciels, brevets ou locaux. L’actif circulant rassemble les éléments qui évoluent au fil du cycle d’exploitation : stocks, créances clients, avances versées et trésorerie disponible.
Un niveau élevé de créances clients mérite une attention particulière. Il peut signaler que les ventes sont bien réalisées, mais que les encaissements sont trop lents. De même, un stock important peut représenter une valeur utile, mais aussi de l’argent immobilisé si les marchandises se vendent difficilement. L’actif renseigne donc à la fois sur les moyens disponibles et sur les sommes temporairement bloquées dans l’activité.
Au passif : les ressources utilisées pour financer l’entreprise
Les capitaux propres incluent notamment le capital apporté par les associés, les réserves et le résultat de l’exercice. Les dettes comprennent les emprunts bancaires, les dettes fournisseurs, fiscales et sociales. Une structure saine ne se résume pas à l’absence de dettes. Elle repose sur une capacité cohérente à rembourser ses engagements et à financer durablement ses besoins.
Le résultat net issu du compte de résultat a un effet direct sur le bilan. Un bénéfice conservé renforce généralement les capitaux propres, tandis qu’une perte les réduit. C’est le lien concret entre la performance de l’année et la solidité financière visible à la clôture.
Pourquoi un bénéfice ne garantit pas une trésorerie confortable
La trésorerie correspond aux sommes réellement disponibles en banque ou en caisse. Elle dépend des encaissements et des décaissements, alors que le compte de résultat enregistre les produits et les charges rattachés à l’exercice. Ce décalage explique de nombreuses tensions financières, notamment lorsque l’entreprise se développe rapidement.
Une vente peut être enregistrée dans le compte de résultat avant que le client ne la règle. Tant que l’encaissement n’a pas eu lieu, son montant apparaît parmi les créances clients au bilan. Pendant ce temps, les salaires, les achats et les cotisations doivent être payés. Le suivi de l’âge des factures, des délais de règlement et de la rotation des stocks permet de vérifier si la croissance génère réellement des liquidités ou si elle les absorbe.
Cette zone de décalage se mesure notamment par le besoin en fonds de roulement (BFR). Il correspond, de façon simplifiée, aux sommes immobilisées dans les stocks et les créances clients, diminuées des dettes fournisseurs. Lorsque le BFR augmente fortement, l’entreprise doit financer davantage son cycle d’exploitation, même si son activité reste rentable.
- Un chiffre d’affaires en hausse avec des créances qui progressent trop vite peut fragiliser la trésorerie.
- Des achats de matériel peuvent réduire la disponibilité bancaire sans diminuer immédiatement le résultat, car ils sont amortis sur plusieurs exercices.
- Un emprunt accroît la trésorerie à court terme, mais augmente aussi les dettes inscrites au bilan.
Lire le compte de résultat et le bilan pour décider et financer
Pour piloter une TPE ou une PME, il est utile d’analyser ces documents à intervalles réguliers, et pas seulement après la clôture. Le compte de résultat aide à repérer une marge qui se dégrade, des charges qui augmentent ou une activité insuffisamment rentable. Le bilan permet de vérifier si l’entreprise conserve les moyens de financer son fonctionnement et ses investissements.
Les points à contrôler en priorité
- La marge : les revenus couvrent-ils les coûts directement liés à l’activité, puis les charges fixes ?
- Le résultat d’exploitation : l’activité courante est-elle viable sans dépendre d’éléments exceptionnels ?
- Les capitaux propres : offrent-ils un socle suffisant face aux dettes et aux aléas ?
- Les créances clients : leur montant et leur ancienneté restent-ils maîtrisés ?
- La trésorerie nette : permet-elle d’honorer les échéances proches ?
- Le BFR : son évolution reste-t-elle compatible avec les ressources disponibles ?
Lors d’une demande de prêt ou de financement, présenter les deux documents permet de montrer à la fois la capacité de l’entreprise à générer un résultat et sa capacité à faire face à ses remboursements. Un financeur examine rarement un bénéfice isolé. Il observe la cohérence entre rentabilité, dettes, capitaux propres, encaissements et projet financé.
La bonne méthode consiste à relier les variations. Si le résultat progresse, il faut vérifier ce qui change au bilan. Si la trésorerie baisse, il convient d’identifier si la cause vient des créances, des stocks, des investissements ou du remboursement des dettes. Le compte de résultat et le bilan deviennent alors des outils de décision, plutôt que de simples documents comptables à produire en fin d’année.

- Compte de résultat et bilan : deux lectures complémentaires de l’entreprise - 29 septembre 2026
- Le travail marketing ouvre sur des métiers entre analyse, marque et relation client - 28 septembre 2026
- Capital social d’une entreprise : 1 € suffit-il vraiment à rassurer les partenaires ? - 27 septembre 2026
Articles qui pourraient vous intéresser :
 Comptabilisation d’un séminaire : quel compte choisir pour éviter le redressement fiscal ?
 Conseiller en gestion de patrimoine indépendant : 3 critères pour vérifier sa réelle indépendance
 Pilotage de la masse salariale : 4 leviers pour transformer un coût en atout stratégique
 10 % par an : quels placements, quels risques, quelles limites ?